Pacchetto di relocation in Svizzera: imposte e restituzione
Prima di accettare
Se un'azienda svizzera La assume direttamente e Le paga il trasloco, quasi tutto il pacchetto è salario imponibile: l'indennità in contanti, la ditta di traslochi, l'appartamento, le tasse scolastiche e perfino le imposte che il datore di lavoro paga al posto Suo. I casi esenti sono pochi: un trasloco che il datore di lavoro Le impone, oppure un distacco da parte di un datore di lavoro estero per cinque anni al massimo.
La maggior parte delle pagine su questo tema sbaglia in uno di due modi. Nei forum ci si scambiano le cifre di un'offerta senza dire che cosa ne fa il fisco, e le fiduciarie scrivono per dirigenti distaccati, le cui regole non valgono per chi ha risposto a un annuncio di lavoro. Noi siamo andati alle fonti: le istruzioni 2026 che ogni datore di lavoro svizzero segue per compilare il Suo certificato di salario annuale, l'ordinanza concernente gli espatriati, una nota di prassi del fisco zurighese, una decisione fiscale sangallese e due regolamenti di relocation che alcuni datori di lavoro hanno pubblicato per intero. Il primo è un addendum al contratto che il gruppo di materiali da costruzione Amrize ha depositato presso l'autorità statunitense di vigilanza sui mercati finanziari, la SEC, per un'assunzione a Zugo. Il secondo è il regolamento che l'EPFL, il Politecnico federale di Losanna, applica ai nuovi professori.
Che cosa contiene di solito un'offerta di relocation
Non esiste un'indagine ufficiale sui pacchetti di relocation in Svizzera, quindi il modo migliore per sapere che cosa offrono i datori di lavoro è leggere ciò che mettono per iscritto. I due regolamenti pubblicati coprono le stesse voci in modi molto diversi.
| Voce dell'offerta | Addendum Amrize, Zugo, 2025 | Regolamento EPFL per nuovi professori, 2024 |
|---|---|---|
| Trasporto delle masserizie | Porta a porta, container da 20 o 40 piedi, deposito fino a 3 mesi | Spese effettive rimborsate, entro il tetto complessivo |
| Viaggio | Sola andata in classe economica per Lei e la Sua famiglia | Voli in classe economica, treni, taxi |
| Alloggio | Un agente di relocation aiuta a trovare un alloggio temporaneo e poi uno stabile | Agente fino a CHF 3000 più IVA, albergo fino a 6 giorni |
| Contanti | CHF 5000 lordi al mese, da giugno 2025 a dicembre 2026 | Nessuno, solo rimborsi: CHF 10 000 all'interno della Svizzera, 15 000 dall'UE, 25 000 da altrove |
| Scuola | Non menzionata | Fino a CHF 30 000 l'anno per tre anni, in casi eccezionali |
| Se Lei se ne va | Restituzione pro rata entro 24 mesi | Restituzione integrale entro un anno |
L'addendum di Amrize (in inglese) paga anche un consulente fiscale per due anni e promette che le prestazioni di relocation sono versate «net of Swiss tax and Swiss social security», cioè al netto di imposte e contributi sociali svizzeri, salvo diversa indicazione. Per l'indennità mensile l'indicazione diversa c'è: viene versata lorda, con imposte e contributi a carico del dipendente. Il regolamento dell'EPFL (in inglese) aggiunge, in casi eccezionali, un corso di francese fino a CHF 10 000, e dice chiaramente ciò che la maggior parte delle offerte tace: i rimborsi vengono versati sul conto salario svizzero e sono soggetti a imposta.
Nessuno dei due è un'offerta tipica per uno sviluppatore di livello intermedio, che vedrà più probabilmente un unico importo forfettario o qualche servizio pagato. Ma le voci sono quelle su cui Lei tratterà: una somma in contanti o servizi pagati per Suo conto, il trasporto, qualche settimana di alloggio temporaneo, i voli, forse un aiuto per la scuola e una clausola di restituzione. Da una voce all'altra cambia il modo in cui viene tassata.
Il pacchetto di relocation è tassato in Svizzera?
Sì, in caso di assunzione diretta. Le istruzioni per la compilazione del certificato di salario, pubblicate dall'Amministrazione federale delle contribuzioni (AFC) e dalla Conferenza svizzera delle imposte e valide dal 1° gennaio 2026, elencano «le indennità di trasloco (forfettarie o effettive)» tra le prestazioni aperiodiche della cifra 3. Il certificato di salario è il modulo che il datore di lavoro Le consegna ogni anno e su cui il fisco si basa per tassarLa. La cifra 3 è reddito imponibile come il Suo salario. Anche la regola generale delle istruzioni è chiara: in linea di principio tutte le prestazioni del datore di lavoro sono imponibili e vanno indicate nel certificato.
Le eccezioni sono due, ed entrambe dipendono dal motivo del trasloco. Se il trasloco è dovuto a una «condizione professionale straordinaria», ad esempio il trasferimento della sede del datore di lavoro, le spese effettive pagate dal datore di lavoro vengono solo annotate alla cifra 15 e non sono tassate. Lo stesso vale per le spese effettive di trasloco di un dipendente distaccato secondo l'ordinanza concernente gli espatriati. Un'indennità forfettaria di trasloco va invece «sempre» indicata alla cifra 3.
L'Ufficio cantonale delle imposte di Zurigo spiega dove passa il confine nella sua nota di prassi sulle spese di trasloco (in tedesco), ed è il passaggio che decide il caso della maggior parte degli sviluppatori.
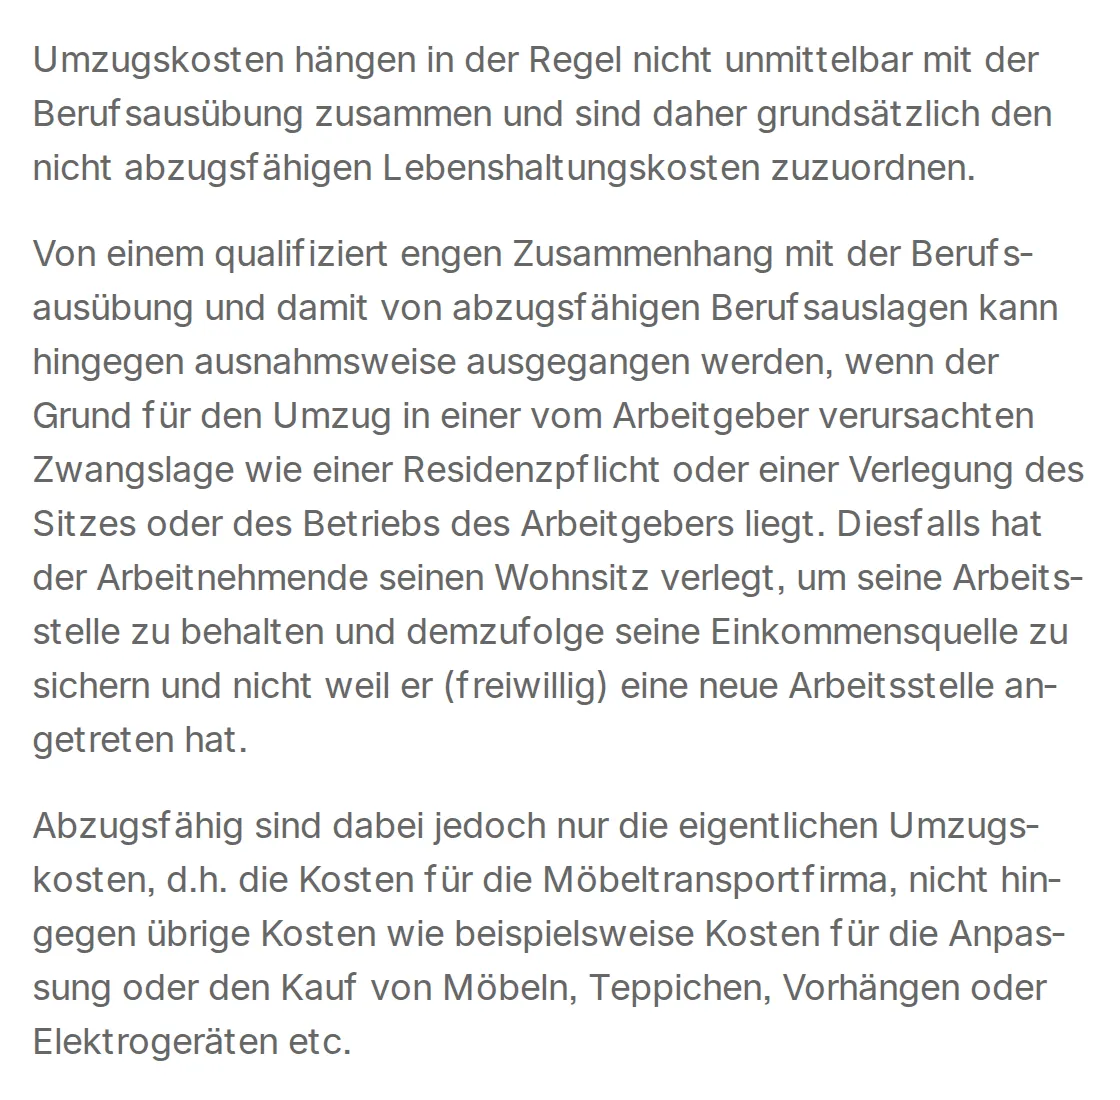
Secondo la nota, le spese di trasloco sono di regola spese private per il mantenimento. Contano come spese professionali solo se è stato il datore di lavoro a creare la necessità di traslocare, con un obbligo di abitare vicino al posto di lavoro o spostando la sede o l'azienda. In quel caso il dipendente trasloca per conservare il posto, e non perché ha accettato di sua volontà un nuovo impiego. Anche allora conta solo la ditta di traslochi, non i mobili nuovi, i tappeti, le tende o gli elettrodomestici.
Un caso di San Gallo mostra che cosa significa in franchi. Nel 2008 un capoprogetto che aveva lavorato in Canada si è trasferito a Buchs, vicino al confine con il Liechtenstein, per un impiego presso un'azienda del Liechtenstein. Il datore di lavoro gli ha versato un'indennità di trasloco di CHF 15 000 e un premio di CHF 1000. Il fisco ha aggiunto i CHF 16 000 al suo reddito, e la commissione di ricorso in materia amministrativa del Cantone San Gallo lo ha confermato nel 2011 (in tedesco): ogni prestazione derivante da un rapporto di lavoro è reddito imponibile, comunque si chiami, anche se non sono stati trattenuti contributi sociali e anche se lui sosteneva che fosse finita nel certificato per errore. Non ha potuto dedurre neppure le proprie spese di trasloco. Secondo le regole di allora non era né un dirigente distaccato da un datore di lavoro estero né uno specialista con un compito temporaneo, e non lavorava nemmeno in Svizzera.
Dove finisce ogni voce nel Suo certificato di salario
Sapere che il pacchetto è tassato è metà della risposta. L'altra metà è la cifra in cui compare, perché è quello che Lei vedrà sul modulo all'inizio di ogni anno e con cui verificherà la Sua decisione di tassazione.
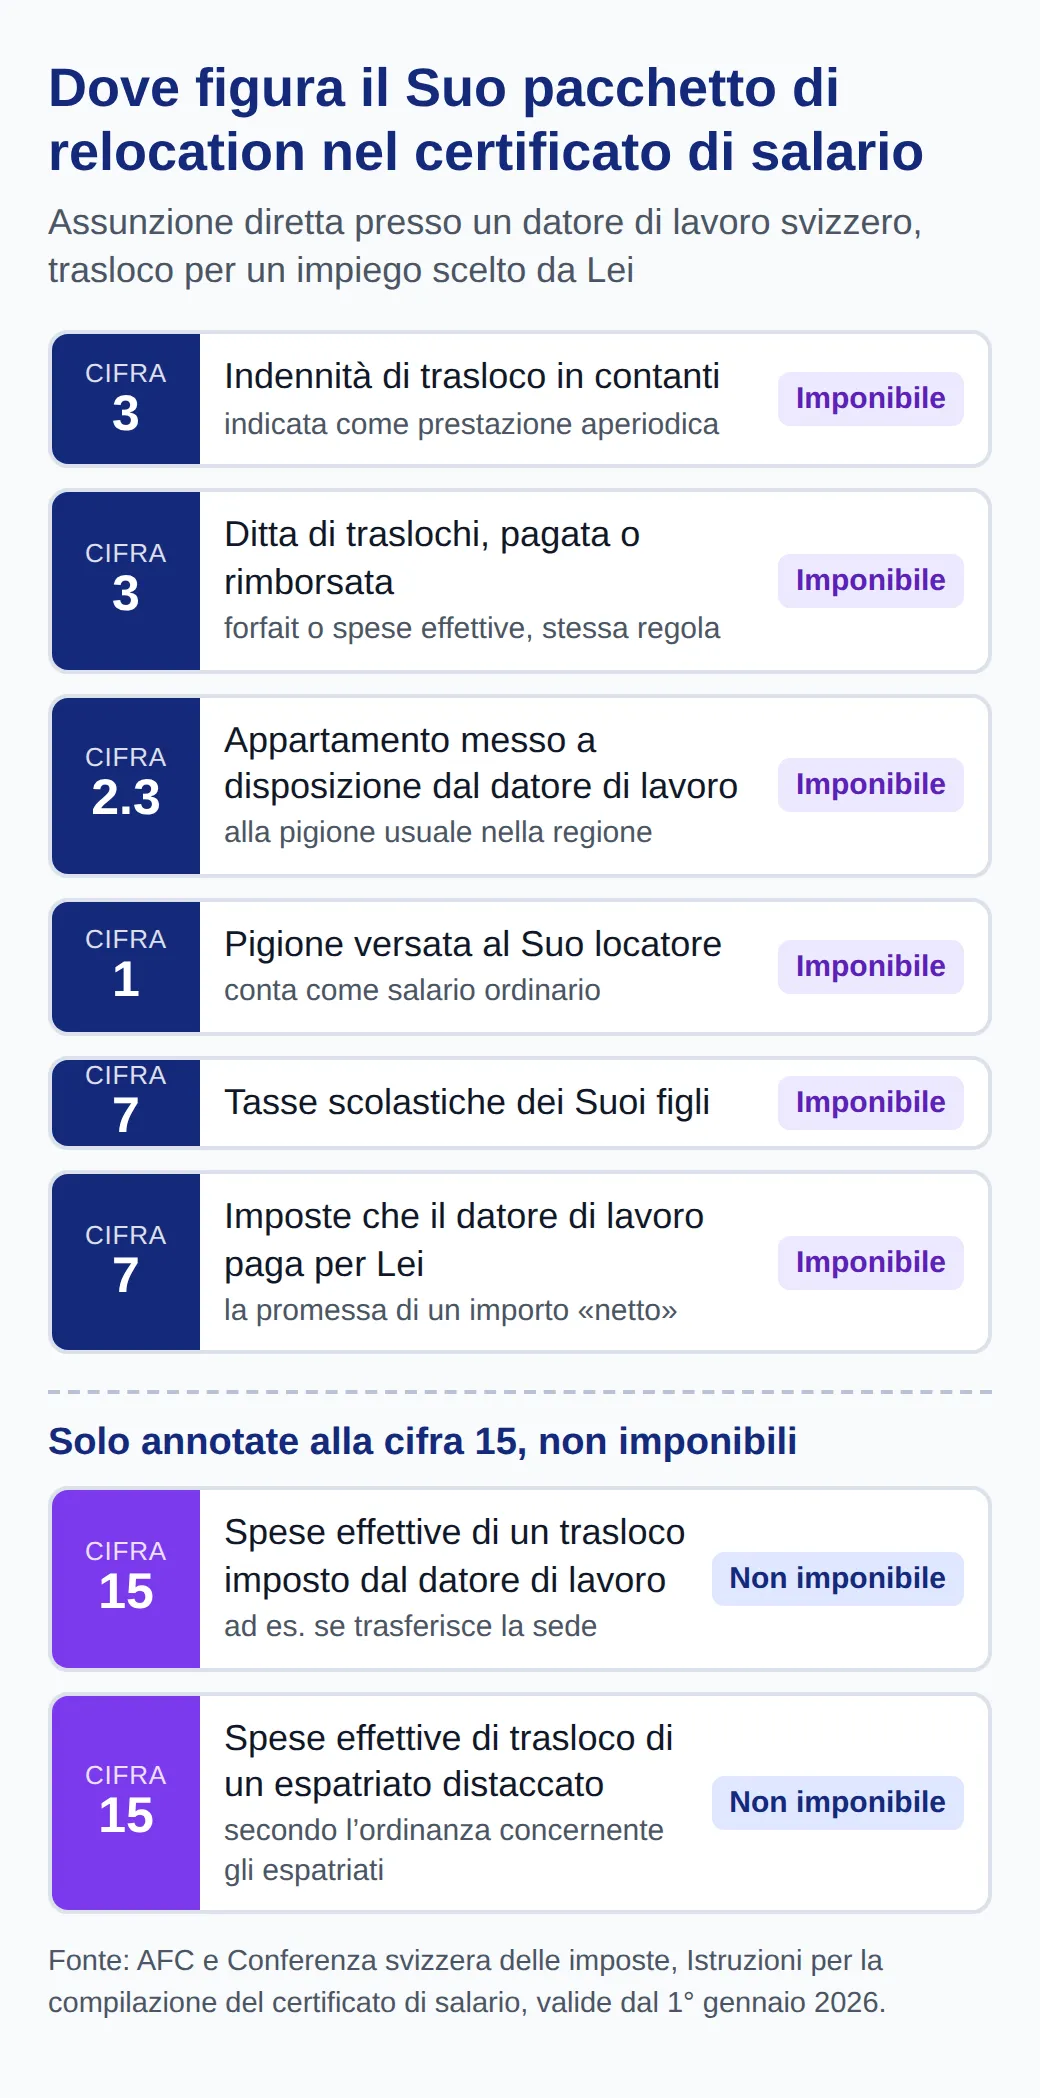
Per l'alloggio le strade sono due. Se il datore di lavoro prende in affitto un appartamento a proprio nome e La fa abitare lì, le istruzioni lo trattano come prestazione accessoria al salario alla cifra 2.3, valutata alla pigione usuale nella regione. Se il datore di lavoro paga semplicemente il Suo locatore, quel versamento fa parte del salario ordinario alla cifra 1. Un appartamento con servizi per il primo mese è una prestazione in entrambi i casi.
Le tasse scolastiche dei figli pagate dal datore di lavoro hanno una riga propria alla cifra 7. Lo stesso vale per le imposte che il datore di lavoro si assume per Lei. Questo conta per ogni offerta formulata «al netto», come l'addendum di Amrize. Se l'azienda paga l'imposta sulle Sue prestazioni di relocation, quel pagamento è a sua volta reddito: per questo la promessa di coprire le imposte costa al datore di lavoro più di quanto sembri, e per questo l'importo nel Suo certificato può superare di molto il costo del trasloco.
Un volo a casa una volta l'anno non figura tra le eccezioni, quindi segue la regola generale ed è imponibile. Le eccezioni delle istruzioni sono poche e precise: un abbonamento metà-prezzo gratuito, regali in natura fino a 600 franchi l'anno, un posto auto gratuito sul luogo di lavoro e poche altre. Nessuna riguarda una voce della relocation.
L'AVS si pone un'altra domanda
I contributi all'AVS, l'assicurazione vecchiaia e superstiti, seguono direttive proprie, che tracciano il confine altrove. Le direttive dell'Ufficio federale delle assicurazioni sociali sul salario determinante trattano le spese di trasloco per motivi professionali come spese generali, su cui non si pagano contributi. Gli extra attorno al trasloco non godono dello stesso trattamento: le indennità per la ricerca dell'appartamento, la disdetta di contratti o la vendita forzata dell'auto o dei mobili contano come salario, così come i supplementi per la pigione e le tasse di una scuola privata. La stessa indennità può quindi essere esente dall'AVS ed essere comunque tassata. Il capoprogetto sangallese ha usato proprio questo argomento e ha perso: sulla sua indennità non erano stati prelevati contributi, e la commissione ha ritenuto che per le imposte non cambiasse nulla.
Perché le deduzioni per espatriati probabilmente non La riguardano
Le deduzioni descritte dalla maggior parte delle pagine fiscali vengono dall'ordinanza concernente gli espatriati (Oespa), e sono generose. Un espatriato domiciliato in Svizzera può dedurre le spese del trasloco in Svizzera e del ritorno, i viaggi della famiglia all'inizio e alla fine del rapporto di lavoro, adeguate spese di abitazione se mantiene un'abitazione all'estero e le spese di una scuola privata in lingua straniera quando le scuole pubbliche non insegnano nella lingua del figlio. Chi mantiene un'abitazione all'estero può dedurre un forfait di 1500 franchi al mese invece delle spese effettive di trasloco, viaggio e alloggio. Se il datore di lavoro paga queste spese direttamente o le rimborsa dietro giustificativi, non sono tassate affatto.
Il nodo è stabilire chi conta come espatriato. Dal 1° gennaio 2016 l'ordinanza riguarda solo i dirigenti e gli specialisti che il loro datore di lavoro estero distacca temporaneamente in Svizzera, per cinque anni al massimo. Il diritto alla deduzione si estingue appena un'attività permanente sostituisce quella temporanea. Il promemoria del Cantone di Berna sulle spese professionali particolari degli espatriati (in inglese) cita gli specialisti di informatica e telecomunicazioni come caso tipico, ma spiega anche che cosa significa un distacco: il contratto con il datore di lavoro estero continua, oppure Lei firma un contratto locale con la società svizzera del gruppo insieme a un accordo con cui la società estera si impegna a riassumerLa.
Questo esclude la maggior parte degli sviluppatori che leggono queste righe. Se ha presentato la candidatura a un'azienda svizzera, ha firmato un contratto svizzero e non ha un posto che La aspetta all'estero, il Suo è un caso di assunzione diretta, per quanto internazionale sia il team. Un contratto a tempo determinato non cambia nulla. La versione originale dell'ordinanza, del 2000, comprendeva anche gli «specialisti di ogni genere che svolgono in Svizzera un compito temporaneo», senza distacco, e alcune guide descrivono ancora questa vecchia regola. Chi era considerato espatriato a quel titolo prima del 2016 ha conservato lo statuto fino alla fine dell'attività temporanea, ma oggi nessuno può più entrare in quel gruppo.
Anche per i veri espatriati valgono due limiti. Un'indennità forfettaria del datore di lavoro si aggiunge al salario imponibile, e la deduzione va chiesta separatamente. E l'ordinanza esclude l'arredamento dell'abitazione, i prezzi e le imposte più alti in Svizzera e la consulenza giuridica e fiscale.
Clausole di restituzione: quanto deve rimborsare se lascia il posto
Un pacchetto di relocation ha quasi sempre una condizione: restare abbastanza a lungo o restituirne una parte. I due regolamenti pubblicati mostrano le due forme più comuni.
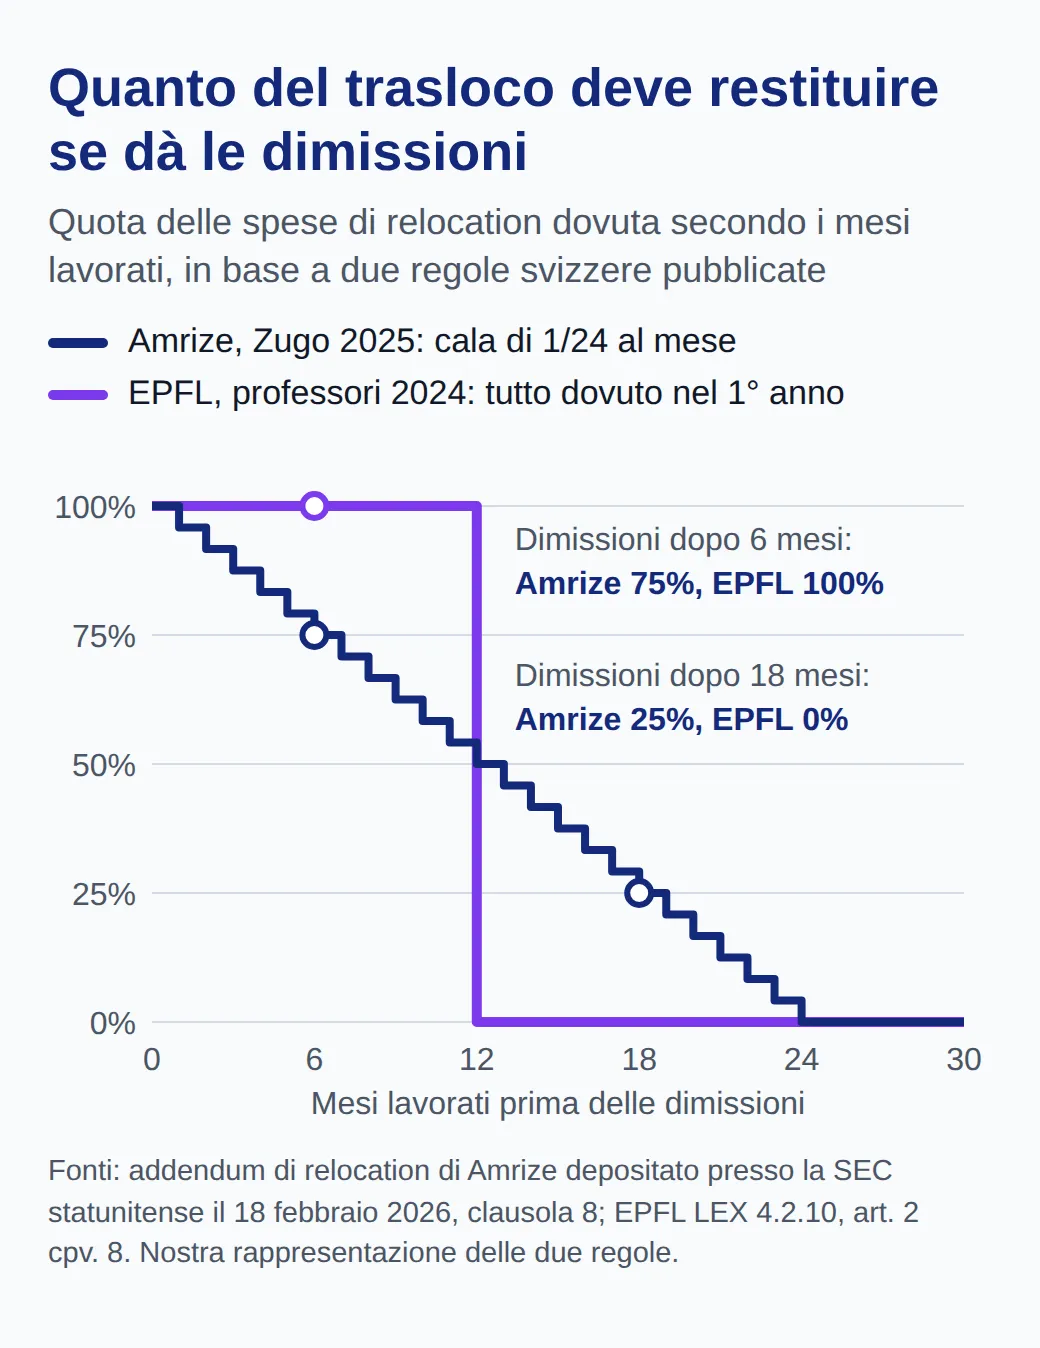
La regola dell'EPFL è un gradino. Un professore che se ne va meno di un anno dopo l'inizio restituisce le spese di trasloco, e dal primo anniversario non deve più nulla. Quella di Amrize è una discesa. Se Lei dà la disdetta entro 24 mesi, restituisce le spese pro rata, ridotte di 1/24 per ogni mese lavorato. Dimissioni dopo sei mesi: deve il 75%; dopo 18 mesi, il 25%.
Tre dettagli della clausola di Amrize vanno cercati anche nella Sua. L'importo da restituire comprende tutte le prestazioni delle clausole da 1 a 5 dell'addendum, inclusa l'indennità mensile di CHF 5000, più l'imposta alla fonte svizzera e i contributi sociali del dipendente che l'azienda ha pagato su di esse: un pacchetto «al netto» può quindi costarLe di più, se se ne va, di quanto sia costato il trasloco stesso. L'obbligo scatta con le Sue dimissioni, oppure con un licenziamento per grave violazione del contratto o per altri motivi gravi; la fine del rapporto per ristrutturazione, pensionamento, invalidità o decesso non lo fa scattare. Infine l'azienda può compensare il debito con l'ultimo salario, e l'eventuale resto è dovuto entro dieci giorni civili dalla fine del rapporto di lavoro.
Quest'ultimo punto si scontra con un limite di legge. Secondo il Codice delle obbligazioni, il datore di lavoro può compensare il salario con un credito verso di Lei soltanto nella misura in cui il salario sia pignorabile, salvo per un danno che Lei ha causato intenzionalmente. Una parte della Sua ultima paga è protetta, qualunque cosa dica la clausola.
La legge non ha un articolo scritto per la restituzione delle spese di relocation, e non abbiamo trovato sentenze del Tribunale federale su una clausola del genere. Il riferimento più vicino viene dalle clausole che obbligano il personale a rimborsare le spese di formazione. Riassumendo i principali commentari, il tribunale di ricorso in materia di personale del Cantone Argovia ha stabilito nel 2005 (in tedesco) che una clausola simile è valida se riguarda una prestazione particolare, dura al massimo tre anni e si riduce man mano che Lei resta. Non può riguardare una prestazione che serve solo al datore di lavoro e non Le lascia alcun vantaggio duraturo. E decade se il datore di lavoro La licenzia senza che Lei gliene abbia dato motivo, o se Lei dà le dimissioni per un motivo di cui è responsabile il datore di lavoro.
Dietro c'è l'articolo 327a del Codice delle obbligazioni, che obbliga il datore di lavoro a rimborsare tutte le spese rese necessarie dall'esecuzione del lavoro e dichiara nullo ogni accordo con cui Lei debba sopportarle. Per un trasloco, la nostra lettura è questa, e non è più di una lettura. Quando Lei trasloca per iniziare un impiego che ha scelto, il diritto fiscale tratta già il trasloco come una Sua spesa, come mostra la nota zurighese: il pacchetto è allora una prestazione particolare in più, e una clausola di restituzione che cala mese dopo mese, come quella di Amrize, rientra in quei limiti. Quando invece un datore di lavoro La manda in un'altra sede, il trasloco è molto più vicino a una spesa professionale, e una clausola che Le impone di rimborsarne i costi si può contestare. Se il Suo caso sta tra i due, un avvocato o l'ufficio cantonale del lavoro possono dirLe più di qualsiasi clausola.
Che cosa chiedere prima di firmare
Visto che chi è assunto direttamente paga le imposte su quasi tutto, la forma del pacchetto conta meno per il fisco che per la Sua liquidità e la Sua libertà di andarsene. I contanti Le lasciano libertà di scelta; i servizi pagati Le evitano di anticipare la fattura del container. In ogni caso, tutto finisce nel certificato.
Faccia quattro domande. L'importo è lordo o netto, e se è netto, la restituzione comprende le imposte pagate dal datore di lavoro? Quando finisce la clausola di restituzione, e cala mese dopo mese o cade tutta in una volta? È escluso un licenziamento che non dipende da Lei? E il tutto è per iscritto, in un addendum al contratto che Lei firma? Basta una breve e-mail:
Prima di firmare, potrebbe confermare nell'addendum di relocation che un'eventuale restituzione riguarda solo le spese di relocation in sé, non le imposte pagate per mio conto, che si riduce pro rata per ogni mese lavorato e finisce dopo 12 mesi, e che non si applica se l'azienda pone fine al rapporto di lavoro per motivi diversi da una mia grave violazione?
Poi controlli il risultato all'inizio dell'anno successivo. Il Suo primo certificato di salario dovrebbe mostrare le prestazioni di relocation alla cifra 3, un eventuale appartamento alla cifra 2.3 e le tasse scolastiche alla cifra 7. Se Lei ha lavorato tutto l'anno civile, il datore di lavoro può includere le voci della cifra 3 nel salario alla cifra 1, quindi guardi anche lì prima di concludere che manca qualcosa. In caso di assunzione diretta, se una voce compare solo come osservazione alla cifra 15, chieda alle risorse umane il motivo, perché quel trattamento è previsto per i traslochi imposti e per gli espatriati distaccati.
Se la Sua offerta dipende anche da un permesso di lavoro, la nostra guida ai permessi svizzeri per sviluppatori extra UE copre quell'aspetto, e la nostra analisi dei salari degli sviluppatori La aiuta a capire se il pacchetto compensa uno stipendio base basso. Per la clausola che La segue anche dopo l'uscita, legga quando un divieto di concorrenza vincola davvero.
Domande frequenti
- Posso dedurre le spese di trasloco dalle imposte se il datore di lavoro non paga nulla?
- Di solito no. Le autorità fiscali svizzere considerano il trasloco per iniziare un impiego che Lei ha scelto una spesa privata, che la legge sull'imposta federale diretta non permette di dedurre. Le eccezioni sono le stesse che valgono quando paga il datore di lavoro: un trasloco che il datore di lavoro Le impone, ad esempio perché trasferisce la sede, oppure un distacco da parte di una società estera del gruppo ai sensi dell'ordinanza concernente gli espatriati.
- Vale la stessa regola se mi trasferisco da Lugano a Zurigo per un nuovo lavoro?
- Sì. Conta il motivo del trasloco, non la distanza. Per il fisco, un trasloco all'interno della Svizzera per iniziare un nuovo impiego è volontario: l'indennità di trasloco è quindi salario imponibile e le Sue spese non sono deducibili. Solo un trasloco imposto dal datore di lavoro, ad esempio perché sposta l'ufficio in cui Lei lavora già, viene trattato diversamente.
- Sull'indennità di trasloco si pagano i contributi AVS?
- Dipende da che cosa copre il denaro. Le direttive federali sul salario determinante trattano le spese di trasloco per motivi professionali come spese generali, senza contributi. Le indennità per la ricerca dell'appartamento, la disdetta di contratti, la vendita forzata di mobili o dell'auto, i supplementi per la pigione e le tasse di una scuola privata contano invece come salario. Il fisco decide in modo autonomo, quindi un importo può essere esente dall'AVS ed essere comunque tassato.
- Devo restituire il pacchetto di relocation se vengo licenziato?
- Solo se il contratto lo prevede, e la formulazione conta. L'addendum di Amrize depositato nel 2026 chiede la restituzione in caso di dimissioni o di licenziamento per una grave violazione o per altri motivi gravi, ma non se l'azienda sopprime il posto in una ristrutturazione. La regola dell'EPFL parla del professore che se ne va entro un anno, senza dire perché. Una sentenza svizzera sulle clausole di rimborso delle spese di formazione, sulla scorta dei principali commentari, afferma che il rimborso decade se il datore di lavoro La licenzia senza che Lei gliene abbia dato motivo, ma chieda comunque di escludere questo caso per iscritto.
- Un bonus d'ingresso è tassato diversamente dall'indennità di trasloco?
- Non per il fisco. Le istruzioni sul certificato di salario elencano le indennità di buona entrata e le indennità di trasloco una accanto all'altra tra le prestazioni aperiodiche della cifra 3, ed entrambe sono salario imponibile. La differenza sta nel contratto: un'indennità di trasloco è spesso legata al trasferimento e accompagnata da una clausola di restituzione, mentre un bonus d'ingresso può avere condizioni proprie.
Altri articoli
Tutti gli articoli
Clausola di non concorrenza in Svizzera per sviluppatori
Quando una clausola di non concorrenza vincola davvero uno sviluppatore in Svizzera: i 4 requisiti, il limite di 3 anni, le penali ridotte e quando decade.
Stipendio di uno sviluppatore in Svizzera 2026, per regione
Stipendio di uno sviluppatore software in Svizzera: dati federali per regione ed età, livelli swissICT 2026, fasce reali dagli annunci e cosa crea il divario.
Permesso di lavoro in Svizzera: sviluppatori extra UE 2026
Come uno sviluppatore extra UE ottiene il permesso B o L in Svizzera nel 2026: domanda, contingenti per Cantone, carenza di personale, salario e tempi.