Package de relocation en Suisse : impôts et remboursement (2026)
Avant de signer
Si une entreprise suisse vous engage directement et paie votre déménagement, presque tout le package est un salaire imposable : l'indemnité en espèces, le déménageur, le logement, les frais d'écolage, et même l'impôt que l'employeur paie à votre place. Les cas exonérés sont peu nombreux : un déménagement que l'employeur vous impose, ou un détachement par un employeur étranger pour cinq ans au plus.
La plupart des pages sur le sujet commettent l'une de deux erreurs. Sur les forums, on échange les chiffres d'une offre sans dire ce que le fisc en fait, et les fiduciaires écrivent pour des cadres détachés, dont les règles ne s'appliquent pas à quelqu'un qui a répondu à une offre d'emploi. Nous sommes donc allés aux sources : le guide 2026 que tout employeur suisse suit pour remplir votre certificat de salaire annuel, l'ordonnance concernant les expatriés, une note de pratique du fisc zurichois, une décision fiscale saint-galloise et deux règles de relocation que des employeurs ont publiées en entier. La première est un avenant que le groupe de matériaux de construction Amrize a déposé auprès de l'autorité américaine des marchés financiers, la SEC, pour un engagement à Zoug. La seconde est le règlement que l'EPFL, l'École polytechnique fédérale de Lausanne, applique à ses nouveaux professeurs.
Ce que contient en général une offre de relocation
Il n'existe aucune enquête officielle sur les packages de relocation en Suisse : la meilleure indication de ce que proposent les employeurs, c'est ce qu'ils mettent par écrit. Les deux règles publiées couvrent les mêmes postes, de façon très différente.
| Élément de l'offre | Avenant Amrize, Zoug, 2025 | Règlement EPFL, nouveaux professeurs, 2024 |
|---|---|---|
| Transport des affaires | Porte à porte, conteneur de 20 ou 40 pieds, jusqu'à 3 mois de garde-meubles | Frais effectifs remboursés, dans le plafond global |
| Voyage | Aller simple en classe économique pour vous et votre famille | Avion en classe économique, train, taxi |
| Logement | Un agent de relocation aide à trouver un logement temporaire puis durable | Agent jusqu'à CHF 3000 plus TVA, hôtel jusqu'à 6 jours |
| Versement en espèces | CHF 5000 brut par mois, de juin 2025 à décembre 2026 | Aucun montant fixe, seulement des remboursements : CHF 10 000 depuis la Suisse, 15 000 depuis l'UE, 25 000 depuis ailleurs |
| École | Non mentionnée | Jusqu'à CHF 30 000 par an pendant trois ans, dans des cas exceptionnels |
| Si vous partez | Remboursement au prorata dans les 24 mois | Remboursement intégral dans l'année |
L'avenant d'Amrize (en anglais) paie aussi un conseiller fiscal pendant deux ans et promet que les prestations de relocation sont versées « net of Swiss tax and Swiss social security », c'est-à-dire nettes d'impôts et de cotisations sociales suisses, sauf mention contraire. C'est justement le cas de l'indemnité mensuelle : elle est versée brut, impôts et cotisations à la charge de l'employé. Le règlement de l'EPFL ajoute, dans des cas exceptionnels, des cours de français jusqu'à CHF 10 000, et dit clairement ce que la plupart des offres taisent : le remboursement se fait sur le compte salaire suisse « et est soumis à l'impôt ».
Aucune des deux n'est une offre typique pour un développeur de niveau intermédiaire, qui verra plutôt un montant forfaitaire unique ou quelques services payés. Mais les éléments sont ceux que vous négocierez : une somme en espèces ou des services payés pour vous, le transport, quelques semaines de logement temporaire, les billets d'avion, peut-être une aide pour l'école, et une clause de remboursement. Ce qui change d'un élément à l'autre, c'est la façon dont il est imposé.
Un package de relocation est-il imposable en Suisse ?
Oui, si vous êtes engagé directement. Le guide d'établissement du certificat de salaire, publié par l'Administration fédérale des contributions (AFC) et la Conférence suisse des impôts et valable dès le 1er janvier 2026, range « les indemnités de déménagement (forfaitaires ou effectives) » parmi les prestations non périodiques du chiffre 3. Le certificat de salaire est le formulaire que votre employeur vous remet chaque année et sur lequel le fisc s'appuie pour vous taxer. Le chiffre 3 est un revenu imposable, comme votre salaire. La règle générale du guide est tout aussi nette : en principe, toutes les prestations de l'employeur sont imposables et doivent figurer sur le certificat.
Il existe deux exceptions, et toutes deux dépendent de la raison du déménagement. Si celui-ci est rendu nécessaire par des « contraintes professionnelles externes », par exemple le déplacement du siège de l'employeur, les frais effectifs pris en charge par l'employeur sont seulement mentionnés sous le chiffre 15, sans être imposés. Il en va de même des frais effectifs de déménagement d'un employé détaché au sens de l'ordonnance concernant les expatriés. Une indemnité forfaitaire de déménagement, elle, doit « toujours » être indiquée sous le chiffre 3.
L'administration fiscale du canton de Zurich explique où passe la frontière dans sa note de pratique sur les frais de déménagement (en allemand), et c'est ce passage qui tranche le cas de la plupart des développeurs.
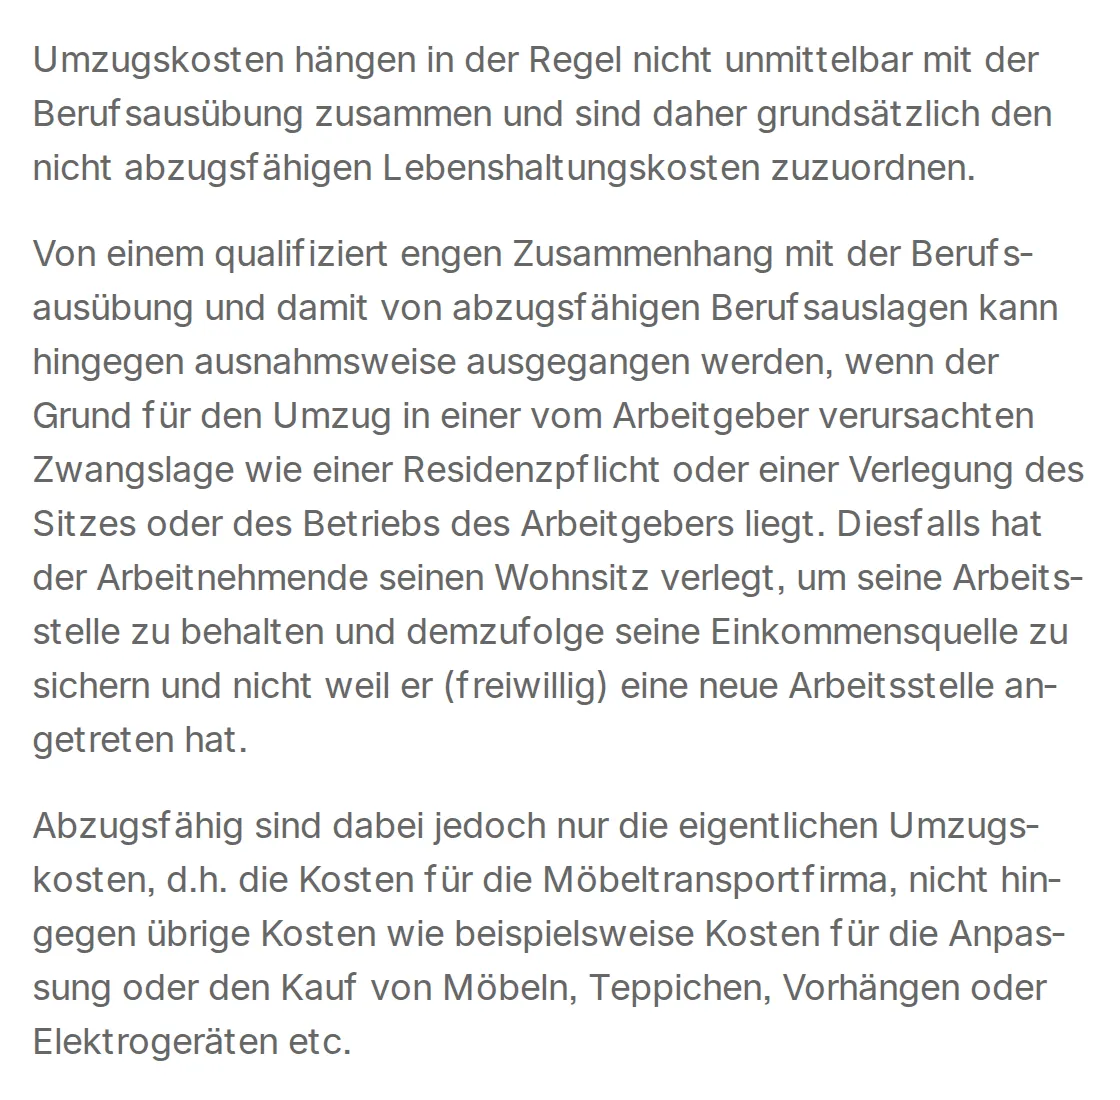
Selon cette note, les frais de déménagement sont en règle générale des frais d'entretien privés. Ils ne deviennent des frais professionnels que si c'est l'employeur qui a créé le besoin de déménager, par une obligation de résider près du lieu de travail ou en déplaçant son siège ou son exploitation. L'employé déménage alors pour garder son emploi, et non parce qu'il a pris de son plein gré un nouveau poste. Même dans ce cas, seul le déménageur compte : pas les nouveaux meubles, tapis, rideaux ou appareils ménagers.
Un cas saint-gallois montre ce que cela représente en francs. En 2008, un chef de projet qui avait travaillé au Canada s'est installé à Buchs, près de la frontière liechtensteinoise, pour un emploi dans une entreprise du Liechtenstein. L'employeur lui a versé une indemnité de déménagement de CHF 15 000 et une prime de CHF 1000. Le fisc a ajouté les CHF 16 000 à son revenu, et la commission de recours en matière administrative du canton de Saint-Gall l'a confirmé en 2011 (en allemand) : toute prestation tirée d'un rapport de travail est un revenu imposable, quel que soit son nom, même sans cotisations sociales prélevées et même s'il soutenait qu'elle figurait par erreur sur son certificat. Il n'a pas pu non plus déduire ses propres frais de déménagement. Selon les règles de l'époque, il n'était ni un cadre détaché par un employeur étranger ni un spécialiste chargé d'une mission temporaire, et il ne travaillait même pas en Suisse.
Où chaque élément figure sur votre certificat de salaire
Savoir que le package est imposable, c'est la moitié de la réponse. L'autre moitié, c'est le chiffre où il apparaît, car c'est ce que vous verrez sur le formulaire au début de chaque année et ce que vous comparerez à votre taxation.
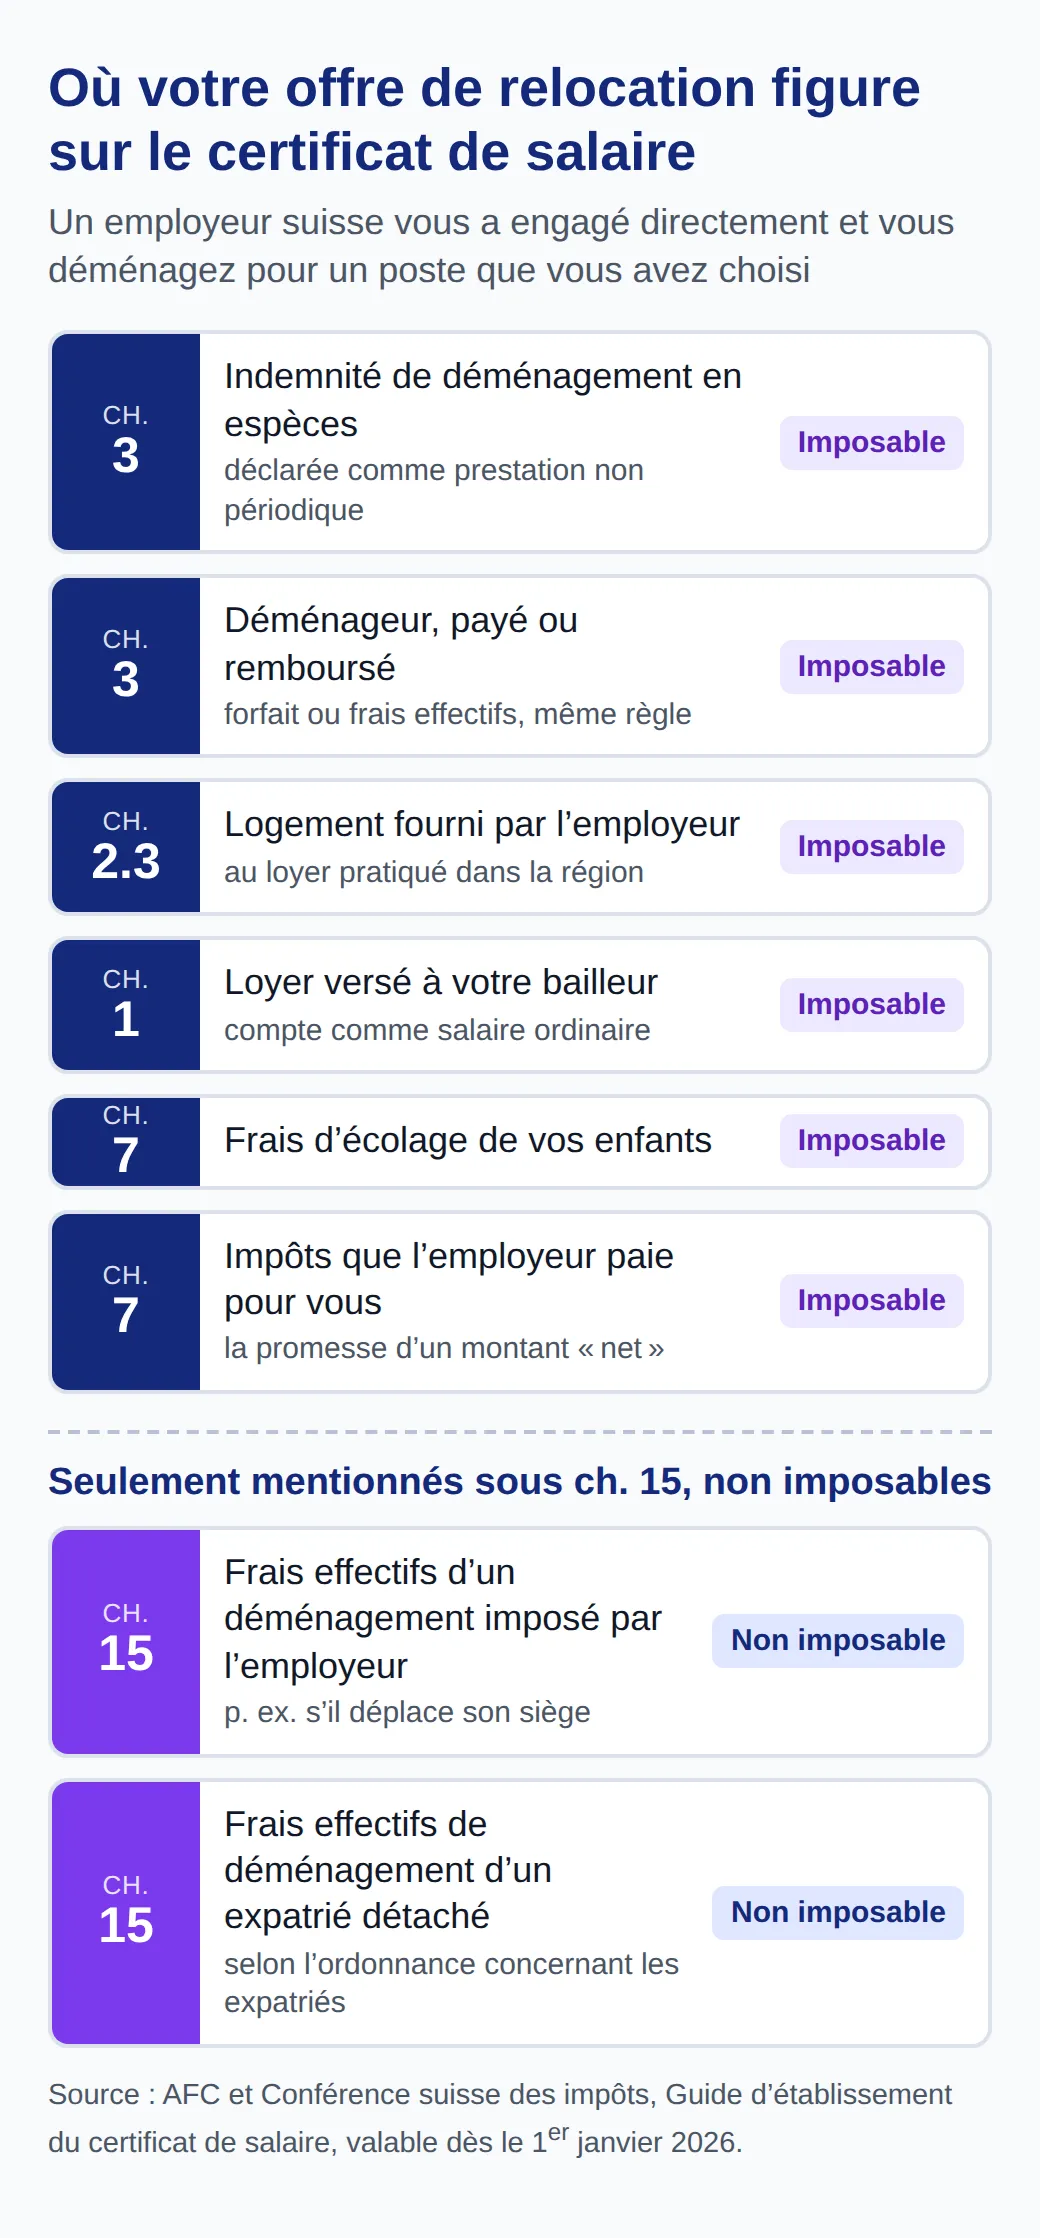
Le logement suit deux voies. Si l'employeur loue un appartement à son propre nom et vous y loge, le guide le traite comme une prestation salariale accessoire au chiffre 2.3, évaluée au loyer pratiqué dans la région. Si l'employeur paie simplement votre bailleur, ce versement fait partie de votre salaire ordinaire au chiffre 1. Un appartement meublé avec services pour votre premier mois est une prestation dans les deux cas.
Les frais d'écolage de vos enfants pris en charge par l'employeur ont leur propre ligne au chiffre 7. Les impôts que l'employeur prend à sa charge pour vous aussi. Cela compte pour toute offre formulée « nette », comme l'avenant d'Amrize. Si l'entreprise paie l'impôt sur vos prestations de relocation, ce paiement est lui-même un revenu : voilà pourquoi la promesse de couvrir l'impôt coûte plus cher à l'employeur qu'il n'y paraît, et pourquoi le montant sur votre certificat peut dépasser nettement le coût du déménagement.
Un vol de retour au pays une fois par an ne figure pas parmi les exceptions : il suit la règle générale et il est imposable. Les exceptions du guide sont peu nombreuses et précises : un abonnement demi-tarif gratuit, des cadeaux en nature jusqu'à 600 francs par an, une place de parc gratuite au travail et quelques autres. Aucune ne couvre un élément d'une relocation.
L'AVS pose une autre question
Les cotisations à l'AVS, l'assurance-vieillesse et survivants, suivent leurs propres directives, et la frontière passe ailleurs. Les directives de l'Office fédéral des assurances sociales sur le salaire déterminant traitent les frais de déménagement pour raisons professionnelles comme des frais généraux, non soumis à cotisations. Ce qui entoure le déménagement n'a pas droit au même traitement : les indemnités pour la recherche d'un logement, la rupture de contrats ou la vente forcée d'une voiture ou de meubles comptent comme salaire, tout comme les suppléments de loyer et les frais d'écolage d'une école privée. La même indemnité peut donc échapper à l'AVS et rester imposable. Le chef de projet saint-gallois a avancé cet argument et il a perdu : aucune cotisation n'avait été prélevée sur son indemnité, et la commission a jugé que cela ne changeait rien pour l'impôt.
Pourquoi les déductions pour expatriés ne vous concernent probablement pas
Les déductions que décrivent la plupart des pages fiscales viennent de l'ordonnance concernant les expatriés (Oexpa), et elles sont généreuses. Un expatrié domicilié en Suisse peut déduire les frais du déménagement vers la Suisse et du retour, les voyages de sa famille au début et à la fin des rapports de travail, des frais de logement raisonnables s'il garde une habitation à l'étranger, et l'écolage d'une école privée en langue étrangère quand les écoles publiques n'enseignent pas dans la langue de l'enfant. S'il garde une habitation à l'étranger, il peut déduire un forfait de 1500 francs par mois au lieu des frais effectifs de déménagement, de voyage et de logement. Quand l'employeur paie ces frais directement ou les rembourse sur justificatifs, ils ne sont pas imposés du tout.
Le piège, c'est de savoir qui compte comme expatrié. Depuis le 1er janvier 2016, l'ordonnance ne vise plus que les cadres et les spécialistes que leur employeur étranger détache temporairement en Suisse, pour cinq ans au plus. Le droit aux déductions cesse dès qu'une activité durable remplace l'activité temporaire. La notice 8 de l'Intendance des impôts du canton de Berne sur les frais professionnels particuliers des expatriés cite les spécialistes en informatique, en technologies de l'information ou en télécommunication comme exemple type, mais elle précise aussi ce qu'est un détachement : votre contrat avec l'employeur étranger continue, ou vous signez un contrat local avec la société suisse du groupe, accompagné d'un accord par lequel la société étrangère s'engage à vous reprendre ensuite.
Cela exclut la plupart des développeurs qui lisent ces lignes. Si vous avez postulé dans une entreprise suisse, signé un contrat suisse et n'avez pas d'emploi qui vous attend à l'étranger, vous êtes engagé directement, aussi international que soit l'équipe. Un contrat de durée déterminée n'y change rien. La version originale de l'ordonnance, de 2000, visait aussi « les spécialistes de tout genre » chargés d'une tâche temporaire en Suisse, sans détachement, et certains guides décrivent encore cette ancienne règle. Les personnes reconnues comme expatriées à ce titre avant 2016 ont conservé ce statut jusqu'au terme de leur activité de durée déterminée, mais personne ne peut plus entrer dans ce groupe aujourd'hui.
Deux limites s'appliquent même aux vrais expatriés. Une indemnité forfaitaire de l'employeur s'ajoute au salaire imposable, la déduction étant demandée séparément. Et l'ordonnance exclut l'aménagement du logement, le niveau plus élevé des prix et des impôts en Suisse, ainsi que les conseils juridiques et fiscaux.
Clauses de remboursement : ce que vous remboursez si vous partez
Un package de relocation est presque toujours assorti d'une condition : rester assez longtemps, ou en rembourser une partie. Les deux règles publiées illustrent les deux formes courantes.
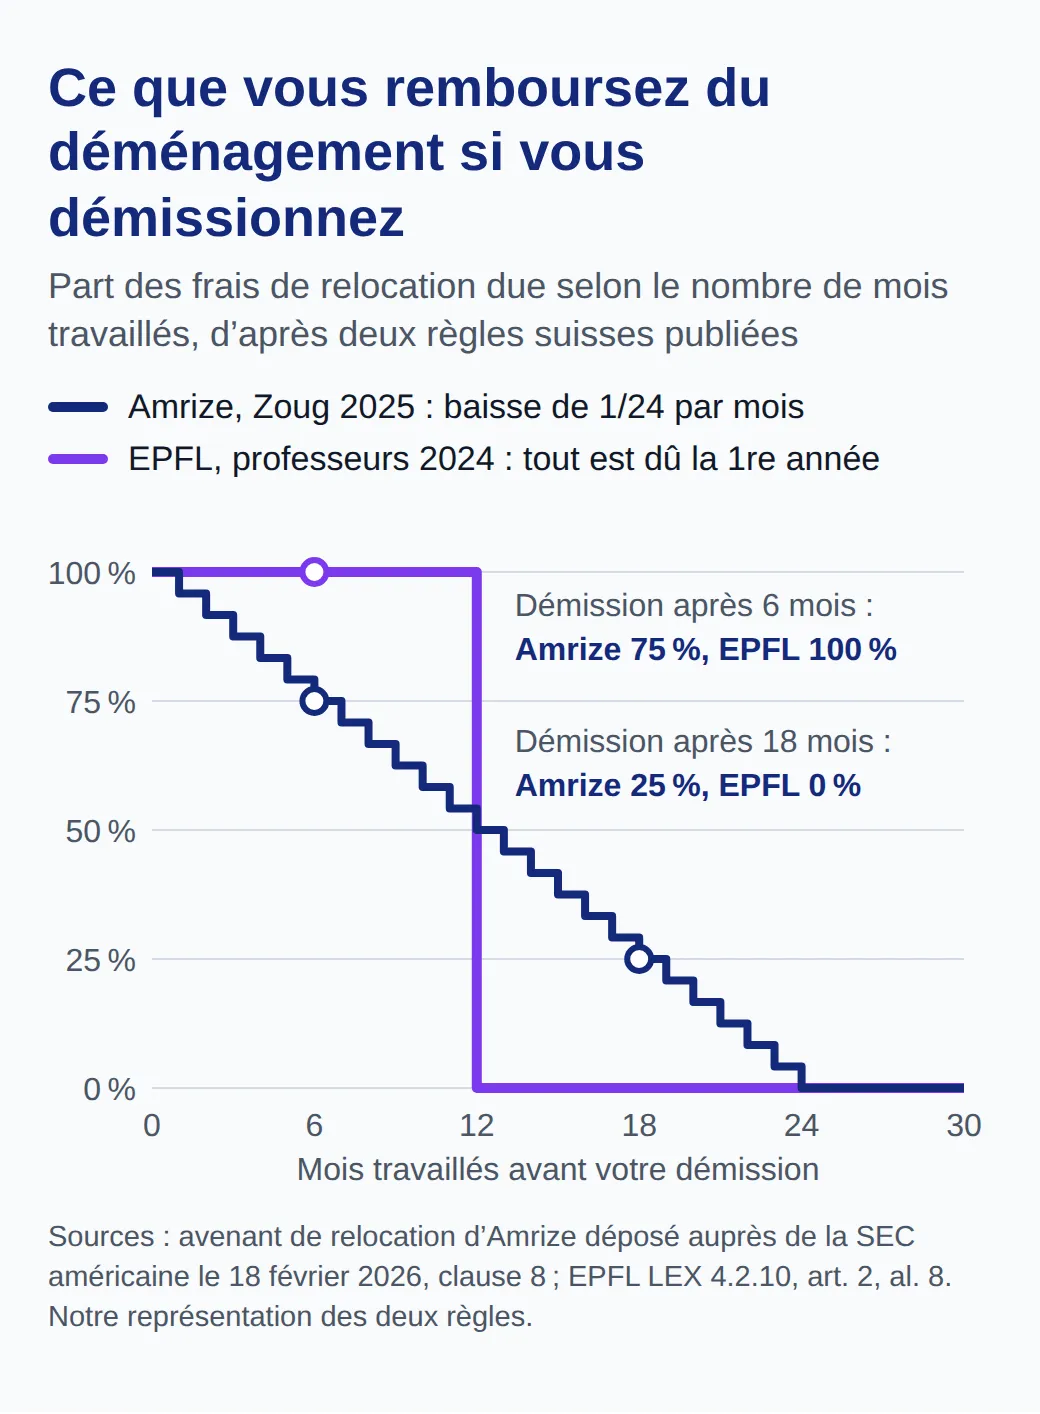
La règle de l'EPFL est un couperet. Un professeur qui quitte l'école moins d'un an après le début de son contrat rembourse les frais de déménagement, et après un an de service il ne doit plus rien. Celle d'Amrize est dégressive. Si vous donnez votre congé dans les 24 mois, vous remboursez les frais au prorata, avec une réduction de 1/24 par mois travaillé. Démission après six mois : vous devez 75 % ; après 18 mois, 25 %.
Trois détails de la clause d'Amrize sont à vérifier dans la vôtre. Le montant à rembourser couvre toutes les prestations des clauses 1 à 5 de l'avenant, y compris l'indemnité mensuelle de CHF 5000, plus l'impôt à la source et les cotisations sociales de l'employé que l'entreprise a payés sur ces montants : un package « net » peut donc vous coûter plus cher, si vous partez, que le déménagement lui-même. Le déclencheur est votre démission, ou un licenciement pour violation grave du contrat ou pour d'autres justes motifs ; la fin de l'emploi pour cause de restructuration, de retraite, d'invalidité ou de décès ne le déclenche pas. Enfin, l'entreprise peut compenser la dette avec votre dernier salaire, le solde étant dû dans les dix jours civils suivant la fin des rapports de travail.
Ce dernier point se heurte à une limite de la loi. Selon le Code des obligations, l'employeur ne peut compenser le salaire avec une créance contre vous que dans la mesure où le salaire est saisissable, sauf s'il s'agit d'un dommage que vous avez causé intentionnellement. Une partie de votre dernière paie est protégée, quoi que dise la clause.
La loi ne contient aucun article consacré au remboursement des frais de relocation, et nous n'avons trouvé aucun arrêt du Tribunal fédéral sur une telle clause. Le parallèle le plus proche vient des clauses qui obligent le personnel à rembourser des frais de formation. En résumant les principaux commentaires, le tribunal de recours en matière de personnel du canton d'Argovie a jugé en 2005 (en allemand) qu'une telle clause est valable lorsqu'elle porte sur une prestation particulière, dure trois ans au plus et diminue à mesure que vous restez. Elle ne peut pas viser une prestation qui ne sert que l'employeur et ne vous laisse aucun avantage durable. Et elle tombe si l'employeur vous licencie sans motif que vous lui auriez donné, ou si vous démissionnez pour un motif dont l'employeur est responsable.
Derrière cela se trouve l'article 327a du Code des obligations, qui oblige l'employeur à rembourser tous les frais imposés par l'exécution du travail et déclare nuls les accords par lesquels vous les supportez vous-même. Appliqué à un déménagement, voici notre lecture, et ce n'est qu'une lecture. Quand vous déménagez pour prendre un emploi que vous avez choisi, le droit fiscal traite déjà le déménagement comme votre propre dépense, comme le montre la note zurichoise : le package est alors une prestation particulière en plus, et une clause de remboursement qui diminue mois après mois, comme celle d'Amrize, reste dans ces limites. Quand un employeur vous envoie sur un autre site, le déménagement se rapproche beaucoup de frais professionnels, et une clause qui vous le fait rembourser peut être contestée. Si votre cas se situe entre les deux, un avocat en droit du travail ou l'office cantonal du travail vous en dira plus que n'importe quelle clause.
Ce qu'il faut demander avant de signer
Comme presque tout est imposé en cas d'engagement direct, la forme du package compte moins pour l'impôt que pour votre trésorerie et votre liberté de partir. L'argent liquide vous laisse le choix ; les services payés vous évitent d'avancer la facture du conteneur. Dans les deux cas, tout finit sur votre certificat.
Posez quatre questions. Le montant est-il brut ou net, et s'il est net, le remboursement inclut-il l'impôt payé par l'employeur ? Quand la clause de remboursement prend-elle fin, et diminue-t-elle mois après mois ou tombe-t-elle d'un coup ? Un licenciement dont vous n'êtes pas la cause est-il exclu ? Et le tout figure-t-il par écrit, dans un avenant au contrat que vous signez ? Un court e-mail suffit :
Avant de signer, pourriez-vous confirmer dans l'avenant de relocation que tout remboursement ne porte que sur les frais de relocation eux-mêmes, et non sur l'impôt payé pour mon compte, qu'il diminue au prorata de chaque mois travaillé et prend fin après 12 mois, et qu'il ne s'applique pas si l'entreprise met fin à mon contrat pour un autre motif qu'une faute grave de ma part ?
Vérifiez ensuite le résultat au début de l'année suivante. Votre premier certificat de salaire devrait montrer les prestations de relocation au chiffre 3, un éventuel logement au chiffre 2.3 et les frais d'écolage au chiffre 7. Si vous avez travaillé toute l'année civile, l'employeur peut ajouter les prestations du chiffre 3 à votre salaire au chiffre 1 : regardez donc là aussi avant de conclure qu'il manque quelque chose. Si vous êtes engagé directement et qu'un élément n'apparaît que dans les observations du chiffre 15, demandez aux RH pourquoi, car ce traitement est réservé aux déménagements imposés et aux expatriés détachés.
Si votre offre dépend aussi d'un permis de travail, notre guide sur les permis suisses pour les développeurs hors UE couvre ce volet, et notre analyse des salaires des développeurs vous aide à juger si le package compense un salaire de base trop bas. Pour la clause qui vous suit après votre départ, lisez quand une clause de non-concurrence s'applique vraiment.
Questions fréquentes
- Puis-je déduire mes frais de déménagement des impôts si mon employeur ne paie rien ?
- En général, non. Les administrations fiscales suisses considèrent un déménagement pour prendre un emploi que vous avez choisi comme une dépense privée, que la loi sur l'impôt fédéral direct ne permet pas de déduire. Les exceptions sont les mêmes que pour une prise en charge par l'employeur : un déménagement que l'employeur vous impose, par exemple parce qu'il déplace son siège, ou un détachement par une société étrangère du groupe au sens de l'ordonnance concernant les expatriés.
- La règle est-elle la même si je déménage de Lausanne à Zurich pour un nouvel emploi ?
- Oui. Ce qui compte, c'est la raison du déménagement, pas la distance. Aux yeux du fisc, un déménagement à l'intérieur de la Suisse pour commencer un nouvel emploi est volontaire : une indemnité de déménagement est donc un salaire imposable, et vos propres frais ne sont pas déductibles. Seul un déménagement imposé par l'employeur, par exemple parce qu'il transfère le bureau où vous travaillez déjà, est traité autrement.
- Dois-je payer des cotisations AVS sur une indemnité de déménagement ?
- Cela dépend de ce que l'argent finance. Les directives fédérales sur le salaire déterminant traitent les frais de déménagement pour raisons professionnelles comme des frais généraux, non soumis à cotisations. Les indemnités pour la recherche d'un logement, la rupture de contrats, la vente forcée de meubles ou d'une voiture, les suppléments de loyer et les frais d'écolage d'une école privée comptent en revanche comme salaire. Le fisc décide de son côté : un montant peut donc échapper à l'AVS et rester imposable.
- Dois-je rembourser les frais de relocation si mon employeur me licencie ?
- Seulement si votre contrat le prévoit, et la formulation compte. L'avenant d'Amrize déposé en 2026 exige le remboursement si vous démissionnez ou si vous êtes licencié pour une violation grave du contrat ou d'autres justes motifs, mais pas si l'entreprise supprime le poste dans une restructuration. La règle de l'EPFL vise le professeur qui quitte l'école dans l'année, sans dire pourquoi. Un jugement suisse sur les clauses de remboursement des frais de formation retient, à la suite des principaux commentaires, que le remboursement tombe quand l'employeur vous licencie sans motif que vous lui auriez donné ; demandez tout de même que ce cas soit exclu par écrit.
- Une prime d'engagement est-elle imposée autrement qu'une indemnité de déménagement ?
- Pas sur le plan fiscal. Le guide du certificat de salaire cite côte à côte les primes d'engagement et les indemnités de déménagement parmi les prestations non périodiques du chiffre 3, et les deux sont un salaire imposable. La différence est dans le contrat : une indemnité de déménagement est souvent liée au déménagement et assortie d'une clause de remboursement, alors qu'une prime d'engagement peut avoir ses propres conditions.
Autres articles
Tous les articles
Clause de non-concurrence en Suisse: le cas des développeurs
Quand une clause de non-concurrence lie vraiment un développeur en Suisse: les 4 critères, 3 ans au plus, les peines réduites et les cas où elle tombe.
Salaire d'un développeur en Suisse en 2026, par région
Salaire d'un développeur ou ingénieur logiciel en Suisse : chiffres officiels par région et âge, niveaux swissICT 2026, annonces et ce qui crée les écarts.
Permis de travail en Suisse : développeurs hors UE en 2026
Développeur hors UE/AELE : comment obtenir un permis B ou L en Suisse en 2026. Qui dépose la demande, contingents par canton, pénurie, salaire et délais.