Développeur freelance en Suisse : AVS, TVA et retraite 2026
Avant la première facture
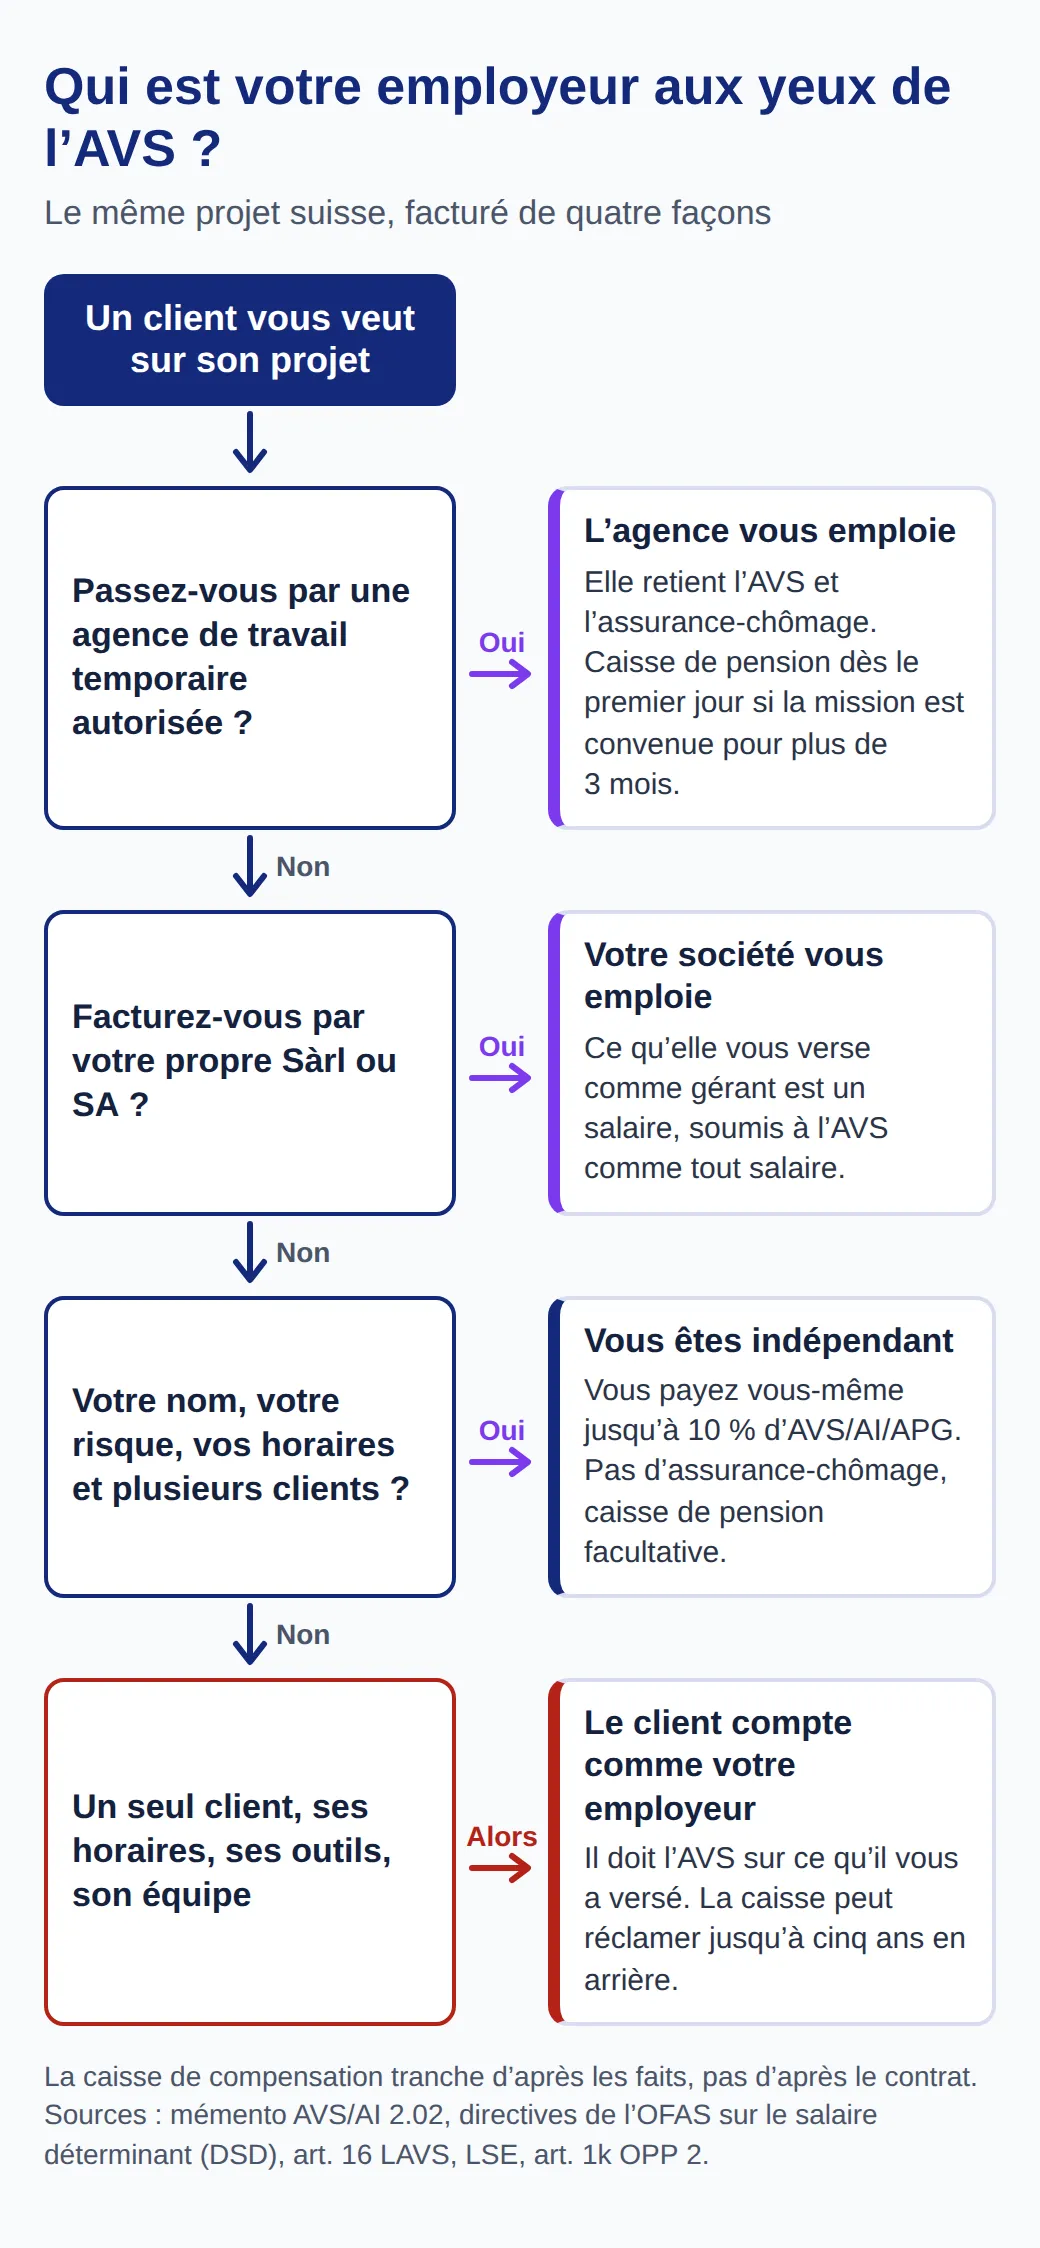
Vous pouvez travailler en freelance comme développeur en Suisse, mais ce n'est pas vous qui décidez si vous êtes indépendant. C'est votre caisse de compensation AVS qui le fait, pour chaque activité, d'après les faits et non d'après votre contrat. Si vous travaillez pour un seul client, selon ses horaires et sur son ordinateur, la caisse vous considérera en règle générale comme salarié de ce client. C'est pourquoi beaucoup de freelances passent plutôt par une agence de travail temporaire.
Une fois reconnu comme indépendant, quatre choses changent : vous payez vous-même toute la cotisation AVS, la TVA s'applique dès que votre chiffre d'affaires atteint 100 000 francs par an, en Suisse et à l'étranger réunis, vous n'avez pas d'assurance-chômage, et pas de caisse de pension à moins de vous y affilier. Voici comment fonctionne chacun de ces points, avec en lien le mémento AVS ou la loi qui le fonde, pour que vous puissiez vérifier. Les chiffres sont ceux de 2026 ; lorsque le Conseil fédéral a déjà fixé les valeurs de 2027, nous les donnons aussi.
Qui décide si vous êtes indépendant ?
C'est la caisse de compensation qui encaisse vos cotisations AVS, et elle regarde ce que vous faites réellement. AVS désigne ici tout le premier pilier : l'assurance-vieillesse et survivants, l'assurance-invalidité (AI) et les allocations pour perte de gain (APG). Le mémento 2.02 sur les cotisations des indépendants le dit sans détour : « Ce sont les conditions économiques qui sont déterminantes et non les rapports contractuels. » Le même mémento ajoute une phrase qui surprend beaucoup de développeurs : toute personne engagée et salariée par une entreprise exerce une activité dépendante, et « les agents et les agentes, les collaborateurs et les collaboratrices libres en font, en règle générale, aussi partie ».
Le mémento cite quatre signes d'une activité indépendante. Vous vous présentez sous une raison sociale, avec des factures à votre nom. Vous assumez le risque économique : vous payez votre propre matériel, supportez le risque qu'un client ne paie pas et louez vos propres locaux. Vous fixez vos horaires, organisez votre travail et décidez d'en confier une partie à des tiers. Et vous travaillez pour plusieurs mandants. Sur ce dernier point, le mémento est net : si vous ne travaillez que pour un seul mandant, l'activité « est généralement considérée comme salariée ».
Les directives sur le salaire déterminant de l'Office fédéral des assurances sociales (DSD, état au 1er mai 2026) ajoutent trois points qui comptent pour le développement logiciel. Le conseil et le travail en freelance demandent par nature peu d'investissements importants, si bien que la caisse regarde surtout votre degré de dépendance. Si vous continuez à travailler dans une large mesure pour votre ancien employeur, les signes d'indépendance doivent nettement l'emporter. Et avoir plusieurs clients ne fait pas, à lui seul, de vous un indépendant. La manière dont le contrat vous désigne n'est pas déterminante non plus, pas plus qu'un accord entre vous et le client selon lequel vous êtes indépendant.
Pour être reconnu, vous déposez une demande auprès d'une caisse de compensation. Le site fédéral consacré aux indépendants mène au formulaire et liste les justificatifs que l'on peut vous demander : offres et factures à la clientèle, contrats signés avec vos clients, preuve du capital propre investi, documents publicitaires ou site Internet. La décision ne vaut que pour cette activité, ce qui compte dès que l'essentiel de votre travail vient d'un seul client.
Peut-on être freelance avec un seul client ?
Oui, mais sur le papier, le statut d'indépendant tient rarement. Les DSD énumèrent ce qui montre la dépendance : le client peut vous donner des instructions, vous êtes intégré dans sa hiérarchie, vous devez faire le travail personnellement, vous n'avez pas le droit de travailler pour la concurrence et vous devez être présent à des heures fixes. Un contrat de développeur typique de six mois coche la plupart de ces cases. Vous participez aux stand-ups du client, prenez vos tickets dans son backlog, utilisez son ordinateur et ses comptes, respectez ses plages horaires fixes et ne pouvez pas sous-traiter le travail. Aux yeux des DSD, c'est un salarié qui envoie une facture.
Les directives sont tout aussi claires sur le risque. Si votre seul risque économique est que le client cesse de vous donner du travail, de sorte que le perdre reviendrait à perdre un emploi, c'est un signe typique d'activité salariée.
La conséquence touche d'abord le client. Si la caisse estime que vos honoraires étaient en réalité un salaire, le client est traité comme votre employeur et doit les cotisations AVS sur ce qu'il vous a versé. Selon la loi sur l'AVS (art. 16 LAVS), les cotisations peuvent être réclamées par une décision rendue dans les cinq ans qui suivent la fin de l'année civile pour laquelle elles sont dues. C'est le risque que pèse une entreprise suisse lorsqu'elle vous demande de passer par une agence ou par votre propre société plutôt que de travailler en entreprise individuelle.
L'examen se fait activité par activité : vous pouvez donc être indépendant pour deux petites agences et salarié d'un troisième client en même temps. Si vous voulez que le statut tienne, réunissez les éléments que demande le mémento : des factures sous votre propre raison sociale, plus d'un client sur l'année, votre propre matériel, la liberté de choisir vos horaires et de vous faire aider. Un contrat sans obligation d'être sur place à heures fixes aide aussi, puisque l'obligation de présence fait partie des signes de dépendance cités par les DSD.
Passer par une agence de travail temporaire
Avec une agence, la question du statut disparaît : l'agence vous engage et loue vos services au client. Le droit suisse parle de location de services, et la loi sur le service de l'emploi et la location de services (LSE) exige que l'agence ait obtenu une autorisation de l'office cantonal du travail (art. 12). Vous pouvez vérifier n'importe quelle agence dans le répertoire des entreprises de placement et de location de services autorisées du SECO. Sans autorisation, le contrat que l'agence a conclu avec vous est nul.
Votre contrat avec l'agence doit en règle générale être écrit. Il précise le genre de travail, le lieu et le début de la mission, sa durée ou le délai de congé, l'horaire de travail, le salaire et les déductions pour les assurances sociales, ainsi que les prestations dues en cas d'heures supplémentaires, de maladie, d'accident et de vacances (art. 19 LSE). Pendant les six premiers mois d'une mission de durée indéterminée, le délai de congé peut descendre à deux jours durant les trois premiers mois, et à sept jours ensuite.
Deux clauses de la loi vous protègent si le client veut vous engager. Tout accord qui vous empêche ou vous dissuade de rejoindre le client après la mission est nul (art. 19, al. 5, et art. 22, al. 2). L'agence ne peut facturer une indemnité au client que si la mission a duré moins de trois mois et que vous êtes engagé dans les trois mois qui suivent sa fin, et cette indemnité ne peut pas dépasser ce que l'agence aurait touché en frais administratifs et en bénéfice pour trois mois (art. 22, al. 3 et 4).
Comme salarié, vous bénéficiez de toute la protection qui va avec. L'agence retient l'AVS, l'AI et les APG ainsi que l'assurance-chômage : 12,8 % de votre salaire jusqu'à 148 200 francs par an, moitié à votre charge et moitié à celle de l'agence, selon le mémento 2.08 sur l'assurance-chômage. Pour la caisse de pension, l'ordonnance sur la prévoyance professionnelle (art. 1k OPP 2) fixe la règle du travail temporaire, pour autant que vous gagniez plus de 22 680 francs par an. S'il est convenu avant le début que vos missions dureront au total plus de trois mois, vous êtes assuré dès le premier jour. Si une mission n'est prolongée qu'ensuite au-delà de trois mois, la couverture commence au moment où la prolongation est convenue, et des missions successives qui totalisent plus de trois mois vous font entrer dans l'assurance dès le quatrième mois. La location de services a aussi sa propre convention collective, que la liste des CCT étendues du SECO indique comme étendue à toute la Suisse jusqu'au 31 décembre 2027.
Le prix, c'est la marge de l'agence, prélevée sur le tarif que paie le client. En échange, vous obtenez un statut réglé, une assurance-chômage et une caisse de pension. Si vous n'avez jamais qu'un client à la fois, c'est souvent la voie la plus honnête.
Ce que coûtent les cotisations AVS d'un indépendant
Comme développeur indépendant, vous payez 10,0 % sur votre revenu : 8,1 % pour l'assurance-vieillesse et survivants, 1,4 % pour l'assurance-invalidité et 0,5 % pour les allocations pour perte de gain. Pour un salarié, le taux est de 10,6 %, dont l'employeur paie la moitié, comme le montre le mémento sur les cotisations salariales. En dessous de 60 500 francs par an, votre taux baisse selon un barème dégressif, jusqu'à 5,371 % à partir de 10 100 francs. En dessous de 10 100 francs, vous payez une cotisation minimale de 530 francs par an.
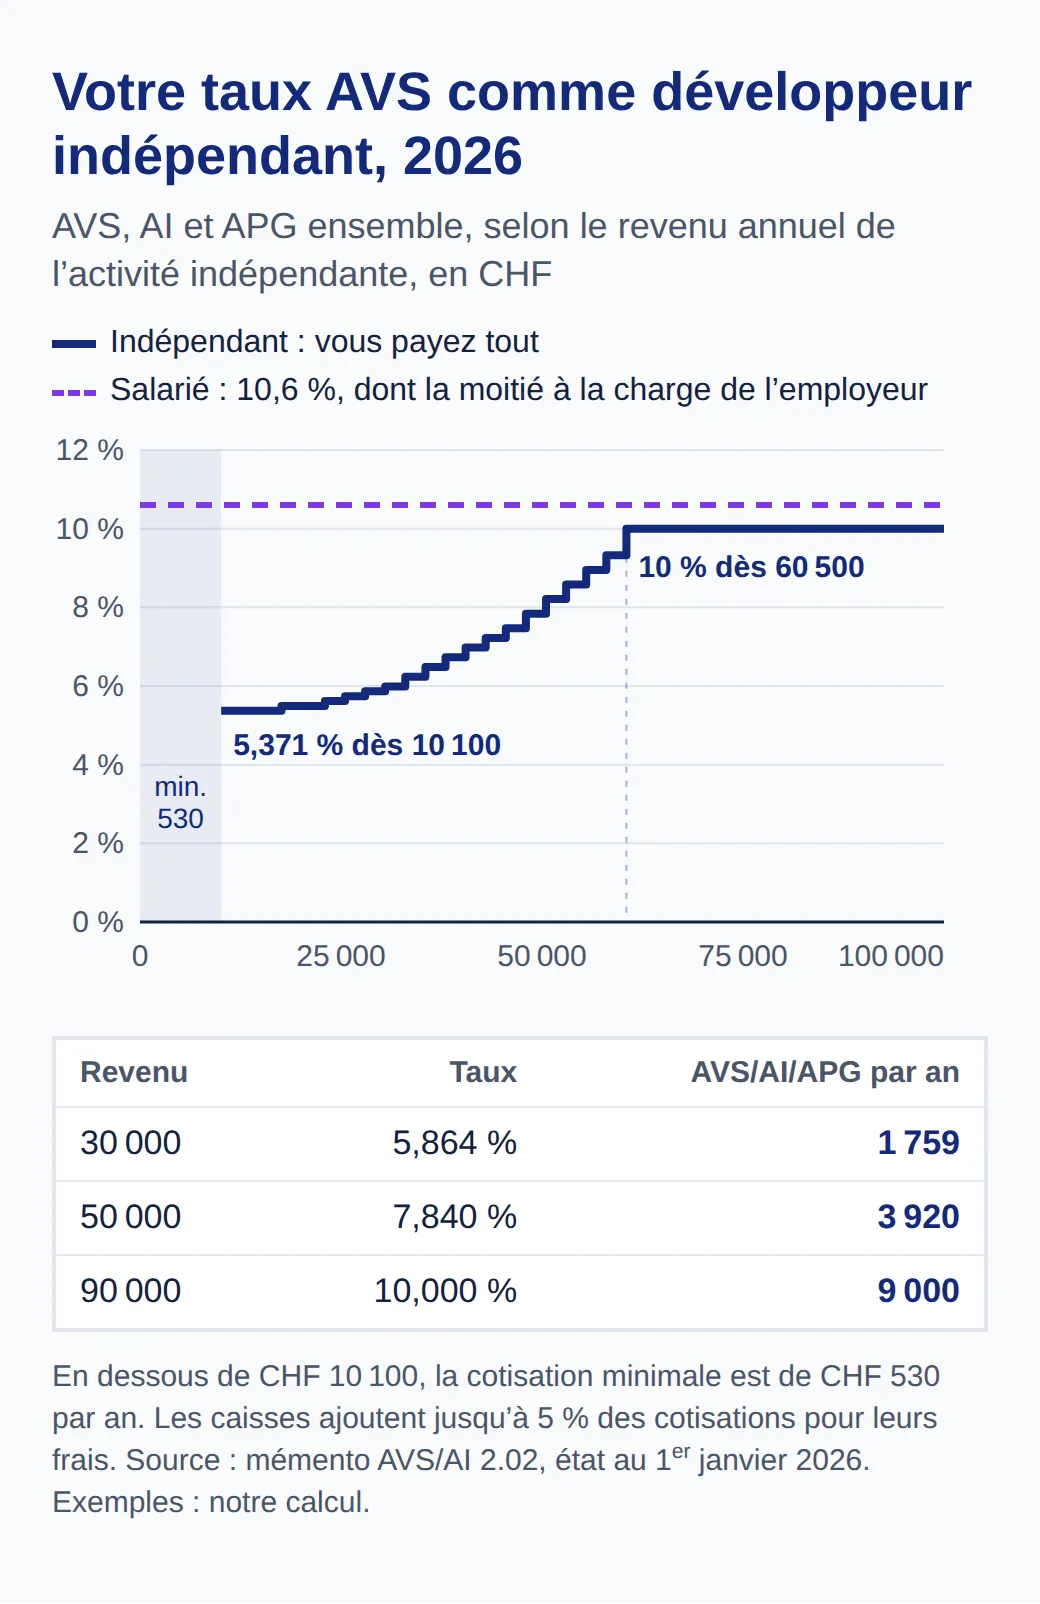
Quelques détails changent la facture réelle. Votre caisse de compensation ajoute jusqu'à 5 % de vos cotisations pour ses frais d'administration. Le revenu qu'elle retient vient de votre décision de taxation, à laquelle elle rajoute vos propres cotisations AVS, et elle en déduit d'abord un intérêt sur le capital propre investi dans l'entreprise. La caisse fixe des acomptes d'après le revenu que vous prévoyez, payables chaque trimestre au plus tard le 10e jour après la fin du trimestre, puis règle la différence quand arrive votre taxation. Si vos acomptes n'atteignent pas 75 % des cotisations définitives, vous payez 5 % d'intérêts moratoires à partir du 1er janvier de la deuxième année qui suit l'année de cotisation. Prévenez donc la caisse tôt quand une bonne année s'annonce.
Le Conseil fédéral a déjà adapté les montants pour 2027 : dès le 1er janvier, le barème dégressif ira de 10 300 à 61 500 francs, et la cotisation minimale passera à 541 francs. La limite pour une activité accessoire reste de 2 500 francs par an : jusqu'à ce montant, les cotisations ne sont perçues que si vous le demandez.
Deux autres coûts accompagnent le statut, selon le mémento 2.09 sur les indépendants. Vous devez vous affilier à une caisse d'allocations familiales et y payer des cotisations sur votre revenu jusqu'à 148 200 francs, à un taux qui varie selon le canton. Et vous n'avez pas d'assurance-accidents obligatoire : votre assurance-maladie prend en charge les frais de traitement après un accident, et vous pouvez conclure une assurance-accidents facultative pour le reste, qui verse des indemnités journalières et des rentes. Le gain assuré que vous y choisissez doit atteindre au moins 45 % de 148 200 francs.
Quand devez-vous facturer la TVA ?
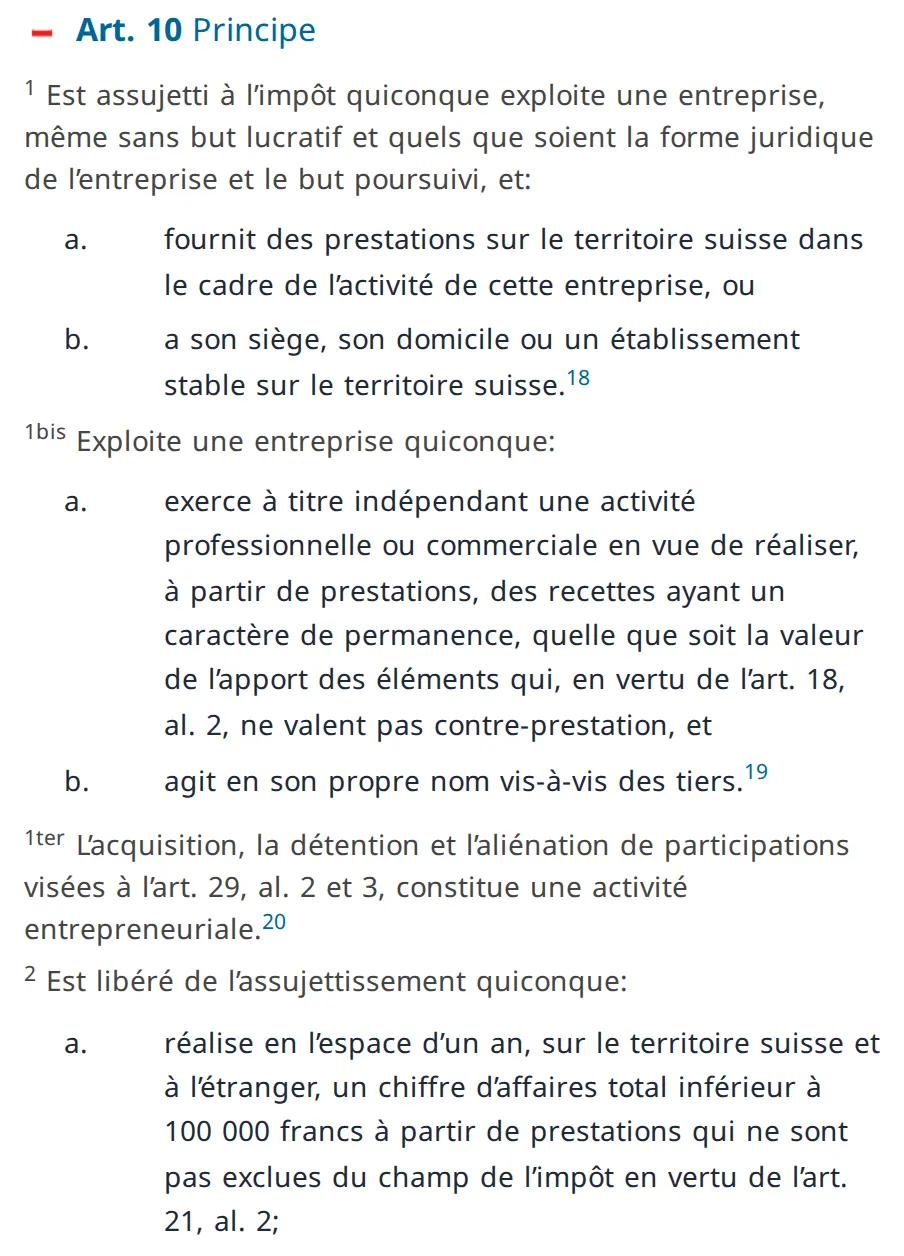
Vous devez vous inscrire à la TVA dès que votre chiffre d'affaires atteint 100 000 francs par an, et la loi additionne celui réalisé en Suisse et à l'étranger. La loi sur la TVA (art. 10, al. 2, LTVA) ne libère de l'assujettissement qu'une entreprise dont le chiffre d'affaires réalisé en l'espace d'un an, en Suisse et à l'étranger, reste inférieur à 100 000 francs, sans compter les quelques prestations exclues du champ de l'impôt.
Ce détail piège les développeurs qui ont des clients étrangers. Une facture à une entreprise en France ne porte en général pas de TVA suisse, car pour la plupart des prestations de services, le lieu de la prestation est celui où le client a le siège de son activité économique (art. 8, al. 1). Le chiffre d'affaires compte pourtant dans vos 100 000 francs. Un développeur qui facture 70 000 francs à un client parisien et 40 000 francs à un client genevois a dépassé la limite.
L'assujettissement commence dès que le chiffre d'affaires de l'année écoulée a atteint la limite, ou d'emblée s'il est prévisible que vous la dépasserez dans les 12 mois qui suivent le début ou l'extension de l'activité (art. 14, al. 3). Vous avez alors 30 jours pour vous annoncer à l'Administration fédérale des contributions (art. 66). Dès ce moment, vous ajoutez 8,1 % de TVA à vos factures suisses et remettez un décompte chaque trimestre, ou une fois par an si vous le demandez (art. 35). En dessous du seuil, vous pouvez renoncer à la libération et vous assujettir volontairement (art. 11) : vous déduisez alors la TVA payée sur vos propres achats professionnels, l'impôt préalable (art. 28), mais vous devez facturer la TVA à vos clients suisses. Les petites entreprises peuvent demander à appliquer un taux de la dette fiscale nette fixé pour leur branche au lieu de calculer l'impôt préalable, tant que le chiffre d'affaires reste sous 5 024 000 francs et l'impôt sous 108 000 francs ; le décompte est alors semestriel (art. 35 et 37).
Le même montant de 100 000 francs figure dans le Code des obligations (art. 931 CO) : une personne qui exploite une entreprise individuelle et a réalisé un chiffre d'affaires d'au moins 100 000 francs au cours du précédent exercice doit l'inscrire au registre du commerce. Le code libère de cette obligation les membres des professions libérales, sauf s'ils exploitent leur entreprise en la forme commerciale. Si vous ne savez pas de quel côté de cette ligne se trouve votre activité, l'office cantonal du registre du commerce peut vous le dire.
2e pilier et pilier 3a quand vous êtes à votre compte
Comme développeur indépendant, vous n'êtes affilié à aucune caisse de pension, sauf si vous en rejoignez une. Le deuxième pilier, la prévoyance professionnelle, n'est pas obligatoire pour les indépendants, comme l'explique le mémento 2.09. Vous pouvez vous assurer à titre facultatif : auprès de l'institution de prévoyance d'une association professionnelle, ou auprès de la Fondation institution supplétive LPP, qui doit accepter les indépendants n'ayant pas d'autre possibilité. Le revenu assuré y correspond en 2026 à la part comprise entre 26 460 et 90 720 francs, les limites fixées à l'art. 5 OPP 2, avec la possibilité d'assurer davantage jusqu'à 148 200 francs. Dès 2027, cette fourchette ira de 26 880 à 92 160 francs. Si vous n'avez pas de personnel, vous pouvez comptabiliser au plus la moitié de vos cotisations comme charges de l'entreprise ; le reste entre dans vos déductions fiscales privées.
Sans caisse de pension, le pilier 3a, la prévoyance individuelle liée qui donne droit à une déduction fiscale, devient votre principal outil. L'ordonnance sur les formes reconnues de prévoyance (art. 7 OPP 3) vous permet de déduire jusqu'à 20 % de votre revenu d'activité lucrative, au maximum 36 288 francs en 2026. Si vous êtes affilié à une caisse de pension, par une agence ou par une solution facultative, le plafond est de 7 258 francs. Les deux augmentent en 2027, à 36 864 et 7 373 francs.
| Plafond du pilier 3a | 2026 | 2027 |
|---|---|---|
| Sans caisse de pension (20 % du revenu d'activité, au maximum) | CHF 36 288 | CHF 36 864 |
| Avec caisse de pension | CHF 7 258 | CHF 7 373 |
Depuis 2025, vous pouvez aussi combler des lacunes après coup (art. 7a). Une année donnée, vous pouvez verser un rachat pour les années où vous n'avez pas utilisé tout votre plafond, sur dix ans au plus, mais seulement pour des lacunes nées à partir de 2025, à condition d'avoir d'abord versé l'intégralité de la cotisation ordinaire de l'année, et jamais plus de 7 258 francs de rachat par an, même sans caisse de pension. Une première année de freelance un peu maigre n'est donc pas perdue pour de bon, mais il faut du temps pour la rattraper.
Le choix entre les deux piliers n'est pas exclusif. Une caisse de pension facultative ajoute une couverture en cas d'invalidité et de décès, alors que le pilier 3a auprès d'une banque est surtout une épargne ; le mémento 2.09 relève que les solutions 3a des assureurs peuvent aussi inclure une couverture de risque. Ce que vous perdez en rejoignant une caisse de pension, c'est la déduction 3a plus élevée.
Si vous avez un permis de séjour
Votre autorisation doit permettre une activité indépendante. Les ressortissants de l'UE/AELE qui prouvent qu'ils exercent une véritable activité indépendante reçoivent une autorisation de séjour B UE/AELE valable cinq ans, selon la FAQ du Secrétariat d'État aux migrations ; ils ne peuvent commencer qu'une fois remis les documents demandés par l'autorité cantonale.
Pour les ressortissants d'États tiers, les règles sont plus strictes. Selon la loi fédérale sur les étrangers et l'intégration (art. 38 LEI), le titulaire d'un permis C peut exercer une activité indépendante dans toute la Suisse. Le titulaire d'un permis B peut être autorisé à passer à une activité indépendante si cela sert les intérêts économiques du pays et si les conditions financières et celles liées à l'exploitation de l'entreprise sont remplies (art. 19, let. a et b). Passer par une agence vous maintient salarié, mais l'agence ne peut engager que des étrangers autorisés à travailler et à changer d'emploi (art. 21 LSE). Nous expliquons la voie du salariat pour les développeurs hors UE dans notre guide du permis de travail en Suisse pour les développeurs.
Que faire avant votre première facture
Choisissez d'abord laquelle des trois voies correspond au travail que vous avez vraiment. Un seul client, à plein temps, pendant des mois : une agence, ou un emploi fixe si c'est ce que le client veut réellement. Plusieurs clients, vos propres outils et horaires : demandez à une caisse de compensation de vous reconnaître comme indépendant avant d'envoyer la première facture, et gardez les justificatifs que demande le mémento. Fixez ensuite votre tarif en tenant compte des coûts ci-dessus : jusqu'à 10 % d'AVS plus les frais d'administration, une cotisation à la caisse d'allocations familiales, une assurance-accidents, votre propre épargne retraite, et ni vacances payées ni salaire en cas de maladie. Notre article sur les salaires des développeurs en Suisse vous donne le repère salarié auquel comparer un tarif journalier.
Tenez à jour le total de tout votre chiffre d'affaires, suisse et étranger, pour que l'inscription à la TVA ne vous prenne pas par surprise, et faites votre versement 3a de l'année avant le 31 décembre. Si la vie de freelance ne vous convient finalement pas, vous trouverez des postes fixes sur notre page des emplois en génie logiciel à Zurich.
Questions fréquentes
- Peut-on être indépendant à titre accessoire à côté d'un emploi à plein temps ?
- Oui, du point de vue de l'AVS. Chaque activité est jugée séparément : vous pouvez être salarié dans votre emploi principal et indépendant pour un projet à côté. Si le revenu de cette activité indépendante ne dépasse pas 2 500 francs par an, les cotisations ne sont perçues qu'à votre demande. Relisez votre contrat de travail avant de commencer, car il peut limiter le travail accessoire pour des clients du même domaine.
- Faut-il créer une Sàrl pour travailler comme développeur freelance ?
- Non. Vous pouvez travailler en entreprise individuelle, en votre propre nom. Une Sàrl exige un capital social d'au moins 20 000 francs, et ce qu'elle vous verse comme gérant compte comme salaire : pour l'AVS, vous devenez son salarié. En contrepartie, le client conclut le contrat avec votre société plutôt qu'avec vous personnellement.
- Faut-il facturer la TVA suisse à un client en France ?
- Non. Pour la plupart des prestations de services entre entreprises, le lieu de la prestation est celui où le client a le siège de son activité : une facture à un client français ne porte donc pas de TVA suisse. Ce chiffre d'affaires compte toutefois pour le seuil de 100 000 francs, et le pays du client applique ses propres règles à la facture.
- Un indépendant a-t-il droit au chômage en Suisse ?
- Pas pour son activité indépendante. Les indépendants ne peuvent pas s'affilier à l'assurance-chômage suisse : les mois que vous facturez en entreprise individuelle ne vous ouvrent aucun droit. Si vous passez par une agence de travail temporaire, vous êtes son salarié et vous cotisez à l'assurance-chômage comme tout salarié.
Autres articles
Tous les articles
Salaire d'un développeur en Suisse en 2026, par région
Salaire d'un développeur ou ingénieur logiciel en Suisse : chiffres officiels par région et âge, niveaux swissICT 2026, annonces et ce qui crée les écarts.
Permis de travail en Suisse : développeurs hors UE en 2026
Développeur hors UE/AELE : comment obtenir un permis B ou L en Suisse en 2026. Qui dépose la demande, contingents par canton, pénurie, salaire et délais.