Sviluppatore freelance in Svizzera: AVS, IVA e pensione 2026
Prima della prima fattura
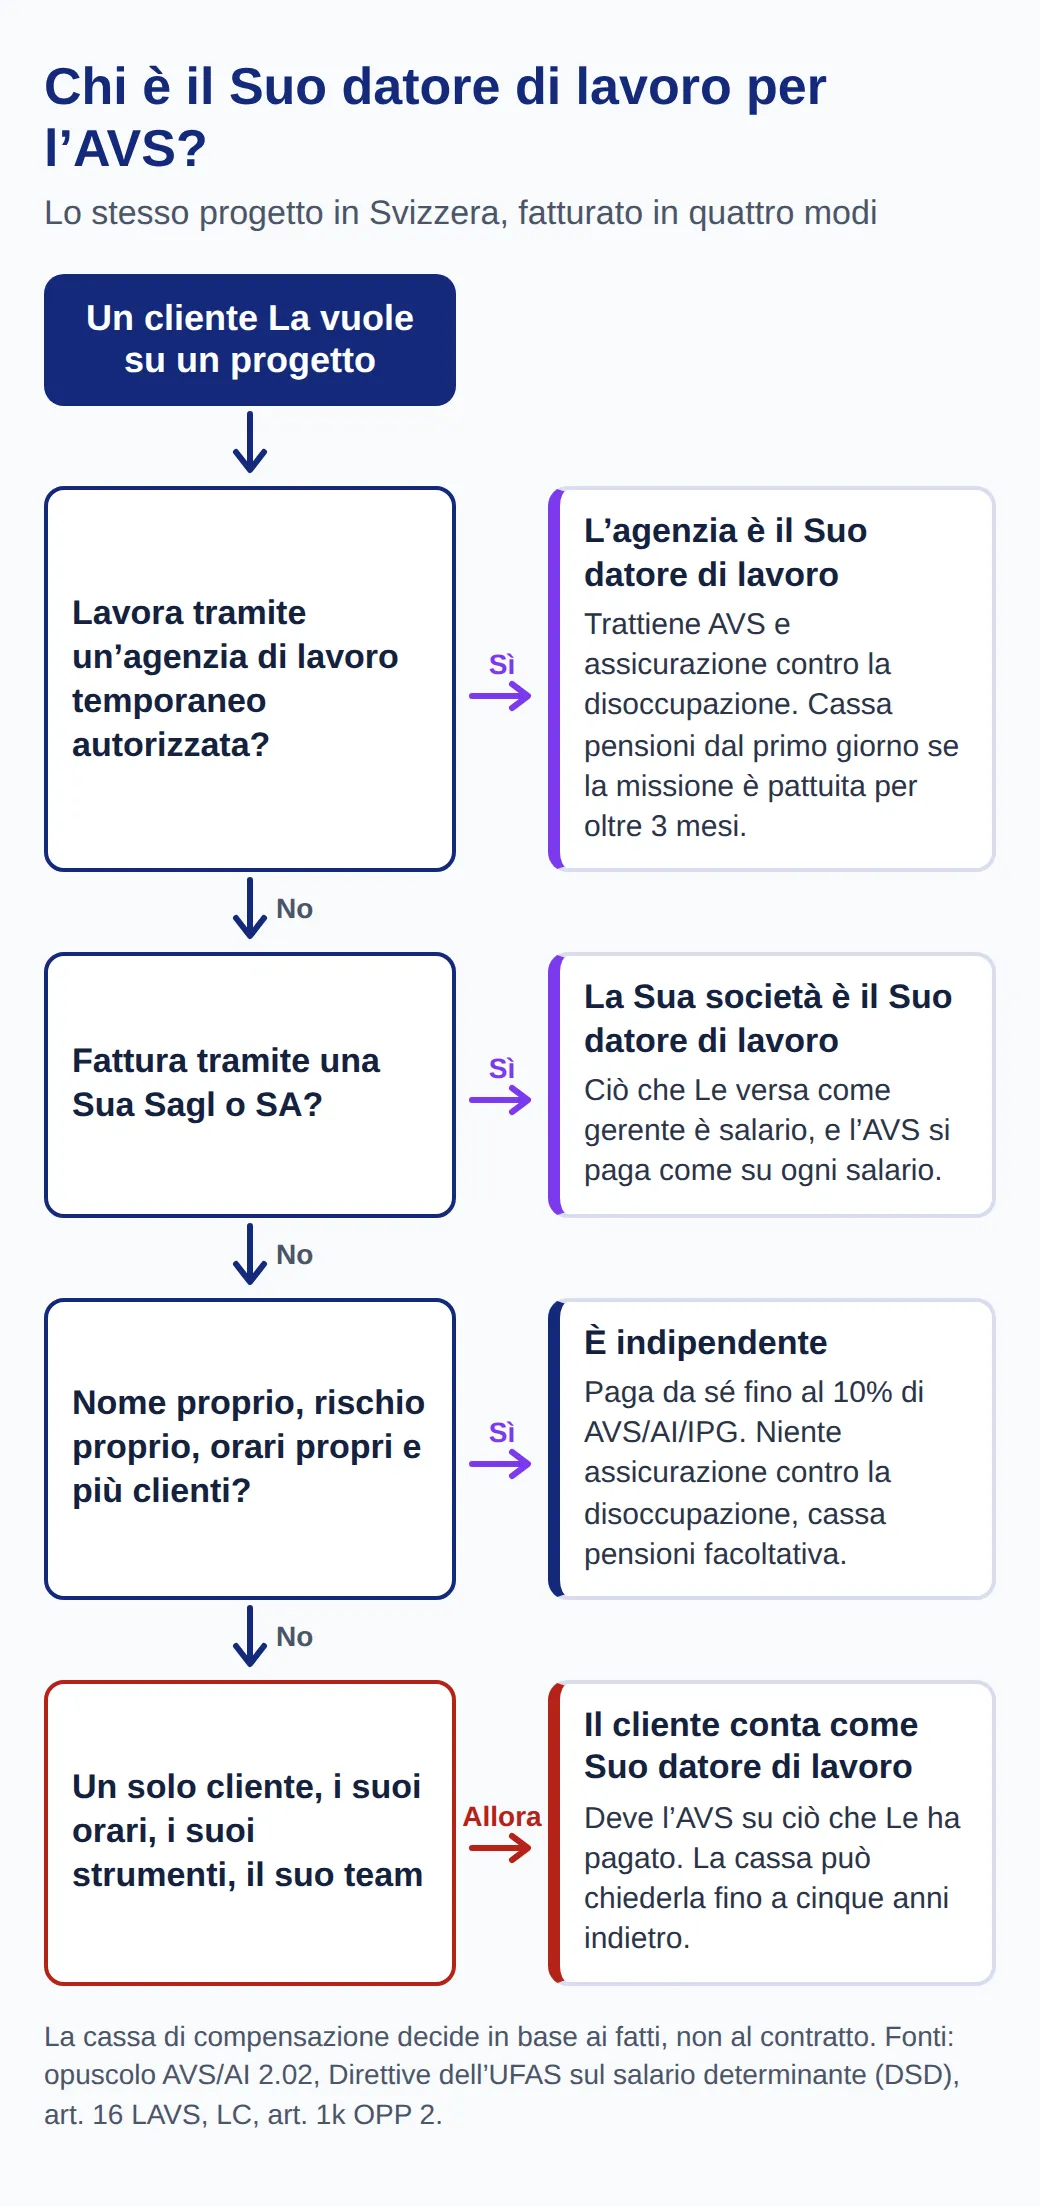
Come sviluppatore può lavorare da freelance in Svizzera, ma non è Lei a decidere di essere indipendente. Lo decide la Sua cassa di compensazione AVS, attività per attività, in base ai fatti e non al contratto. Se lavora per un solo cliente, con i suoi orari e il suo portatile, la cassa La considererà di norma un dipendente di quel cliente. Per questo molti freelance fatturano invece tramite un'agenzia di lavoro temporaneo.
Una volta riconosciuto come indipendente, cambiano quattro cose: paga da sé l'intero contributo AVS, l'IVA scatta quando la Sua cifra d'affari raggiunge 100’000 franchi all'anno tra Svizzera ed estero, non ha l'assicurazione contro la disoccupazione e non ha una cassa pensioni, a meno che non vi aderisca. Qui sotto spieghiamo come funziona ciascun punto, con il link all'opuscolo AVS o alla legge su cui si basa, così può verificare. Le cifre sono quelle del 2026; dove il Consiglio federale ha già fissato i valori del 2027, diamo anche quelli.
Chi decide se è indipendente?
Decide la cassa di compensazione che riscuote i Suoi contributi AVS, e guarda a ciò che Lei fa davvero. Qui AVS sta per l'intero pacchetto del primo pilastro: assicurazione per la vecchiaia e per i superstiti, assicurazione invalidità (AI) e indennità di perdita di guadagno (IPG). L'opuscolo 2.02 sui contributi degli indipendenti lo dice chiaramente: per la valutazione «è determinante la situazione economica, non quella contrattuale». Lo stesso opuscolo aggiunge una frase che sorprende molti sviluppatori: chi è assunto da un datore di lavoro e percepisce un salario è dipendente, e «in linea di principio fanno parte di questo gruppo anche gli agenti e i collaboratori liberi».
L'opuscolo elenca quattro segni di attività indipendente. Lei si presenta all'esterno con una propria ragione sociale, con fatture a Suo nome. Assume il rischio economico: paga la propria attrezzatura, sopporta il rischio che un cliente non paghi e affitta i propri locali. Decide da sé gli orari, l'organizzazione del lavoro e se affidarne una parte a terzi. E lavora per diversi mandanti. Su quest'ultimo punto l'opuscolo è netto: «L'attività svolta per un solo mandante è normalmente classificata come attività lucrativa dipendente».
Le Direttive sul salario determinante (DSD) dell'Ufficio federale delle assicurazioni sociali, nella versione del 1° maggio 2026, aggiungono tre punti che contano per chi sviluppa software. La consulenza e il lavoro da collaboratore libero non richiedono per loro natura grandi investimenti, quindi la cassa guarda soprattutto a quanto Lei dipende dal cliente. Se continua a lavorare in larga misura per il Suo ex datore di lavoro, i segni di attività indipendente devono essere chiaramente preponderanti. E lavorare per più clienti non La rende, di per sé, indipendente. Non è decisivo nemmeno come La chiama il contratto, né un accordo tra Lei e il cliente secondo cui Lei è indipendente.
Per essere riconosciuto deve presentare una domanda a una cassa di compensazione. Il sito federale sul lavoro indipendente rimanda al modulo ed elenca i documenti che potrebbe dover allegare: offerte e fatture ai clienti, contratti firmati con i clienti, la prova del capitale proprio investito e il Suo sito web o altro materiale pubblicitario. La decisione vale solo per quell'attività, e questo conta non appena la maggior parte del Suo lavoro arriva da un solo cliente.
Si può lavorare da freelance per un solo cliente?
Si può, ma sulla carta difficilmente regge come attività indipendente. Le DSD elencano ciò che indica dipendenza: il cliente può darLe istruzioni, Lei fa parte della sua gerarchia, deve svolgere il lavoro di persona, non può lavorare per la concorrenza e deve essere presente in orari stabiliti. Un tipico contratto di sei mesi per uno sviluppatore presenta quasi tutti questi elementi. Lei partecipa agli standup del cliente, prende i ticket dal suo backlog, usa il suo portatile e i suoi account, rispetta i suoi orari di presenza e non può subappaltare il lavoro. Secondo le DSD, è un dipendente che emette fatture.
Le direttive sono altrettanto chiare sul rischio. Se il Suo unico rischio economico è che il cliente smetta di darLe lavoro, e perderlo sarebbe come perdere un impiego, si tratta di un segno tipico di attività dipendente.
Le conseguenze ricadono prima di tutto sul cliente. Se la cassa decide che i Suoi onorari erano in realtà salario, il cliente è trattato come Suo datore di lavoro e deve i contributi AVS su quanto Le ha pagato. Secondo la legge sull'AVS (art. 16 LAVS), i contributi possono essere pretesi con una decisione emessa entro cinque anni dalla fine dell'anno per cui erano dovuti. È questo il rischio che un'azienda svizzera valuta quando Le chiede di passare da un'agenzia di lavoro temporaneo o da una Sua società invece che come titolare di una ditta individuale.
La valutazione avviene attività per attività, quindi può essere indipendente per due piccole agenzie web e allo stesso tempo dipendente di un terzo cliente. Se vuole che lo statuto regga, faccia in modo che i fatti corrispondano a quanto chiede l'opuscolo: fatture con la Sua ragione sociale, più di un cliente nel corso dell'anno, attrezzatura propria, libertà di scegliere gli orari e di farsi aiutare. Aiuta anche un contratto senza obbligo di essere in sede a orari fissi, perché l'obbligo di presenza è uno dei segni di dipendenza elencati dalle DSD.
Lavorare tramite un'agenzia di lavoro temporaneo
Con un'agenzia, la questione dello statuto sparisce: l'agenzia La assume e La cede al cliente. Il diritto svizzero la chiama fornitura di personale a prestito, e la legge sul collocamento (LC) impone all'agenzia un'autorizzazione dell'ufficio cantonale del lavoro (art. 12). Può verificare qualsiasi agenzia nell'elenco della SECO delle agenzie di collocamento e di personale a prestito autorizzate. Senza autorizzazione, il contratto dell'agenzia con Lei è nullo.
Il contratto con l'agenzia dev'essere di regola scritto e deve indicare il genere di lavoro, il luogo e l'inizio della missione, la sua durata o il termine di disdetta, l'orario di lavoro, il salario e le deduzioni per le assicurazioni sociali, e cosa succede in caso di lavoro supplementare, malattia, infortunio e vacanze (art. 19 LC). Nei primi sei mesi di una missione a tempo indeterminato, il preavviso può essere di soli due giorni nei primi tre mesi e di sette giorni in seguito.
Due clausole della legge La proteggono se il cliente vuole assumerLa. È nullo ogni accordo che Le impedisce o rende difficile passare al cliente dopo la missione (art. 19 cpv. 5 e art. 22 cpv. 2). L'agenzia può chiedere un'indennità al cliente solo se la missione è durata meno di tre mesi e Lei passa al cliente entro tre mesi dalla sua fine, e l'indennità non può superare quanto l'agenzia avrebbe incassato per tre mesi a copertura di spese amministrative e utile (art. 22 cpv. 3 e 4).
Da dipendente ha il pacchetto del dipendente. L'agenzia trattiene AVS, AI e IPG più l'assicurazione contro la disoccupazione: il 12,8% del salario fino a 148’200 franchi all'anno, metà a carico Suo e metà dell'agenzia, secondo l'opuscolo 2.08 sull'assicurazione contro la disoccupazione. Per la cassa pensioni, l'ordinanza sulla previdenza professionale (art. 1k OPP 2) fissa la regola per il lavoro temporaneo, purché guadagni più di 22’680 franchi all'anno. Se prima dell'inizio è convenuto che le Sue missioni dureranno in tutto più di tre mesi, è assicurato dal primo giorno. Se una missione viene prolungata oltre i tre mesi solo in seguito, la copertura parte da quando il prolungamento è convenuto, e più missioni di fila che superano in tutto i tre mesi La assicurano dal quarto mese. Il prestito di personale ha anche un proprio contratto collettivo, che l'elenco della SECO dei CCL dichiarati d'obbligatorietà generale indica come vincolante per tutta la Svizzera fino al 31 dicembre 2027.
Il prezzo è il margine dell'agenzia, che esce dalla tariffa pagata dal cliente. In cambio ottiene uno statuto chiaro, la copertura contro la disoccupazione e una cassa pensioni. Se ha sempre un solo cliente alla volta, spesso è la strada più onesta.
Quanto Le costa l'AVS da indipendente
Da sviluppatore indipendente paga il 10,0% sul Suo reddito: 8,1% per l'assicurazione per la vecchiaia e per i superstiti, 1,4% per l'assicurazione invalidità e 0,5% per le indennità di perdita di guadagno. Per un dipendente il tasso è del 10,6%, e metà la paga il datore di lavoro, come mostra l'opuscolo sui contributi salariali. Sotto i 60’500 franchi all'anno il tasso scende secondo una tavola scalare, fino al 5,371% a partire da 10’100 franchi. Sotto i 10’100 franchi paga un contributo minimo di 530 franchi all'anno.
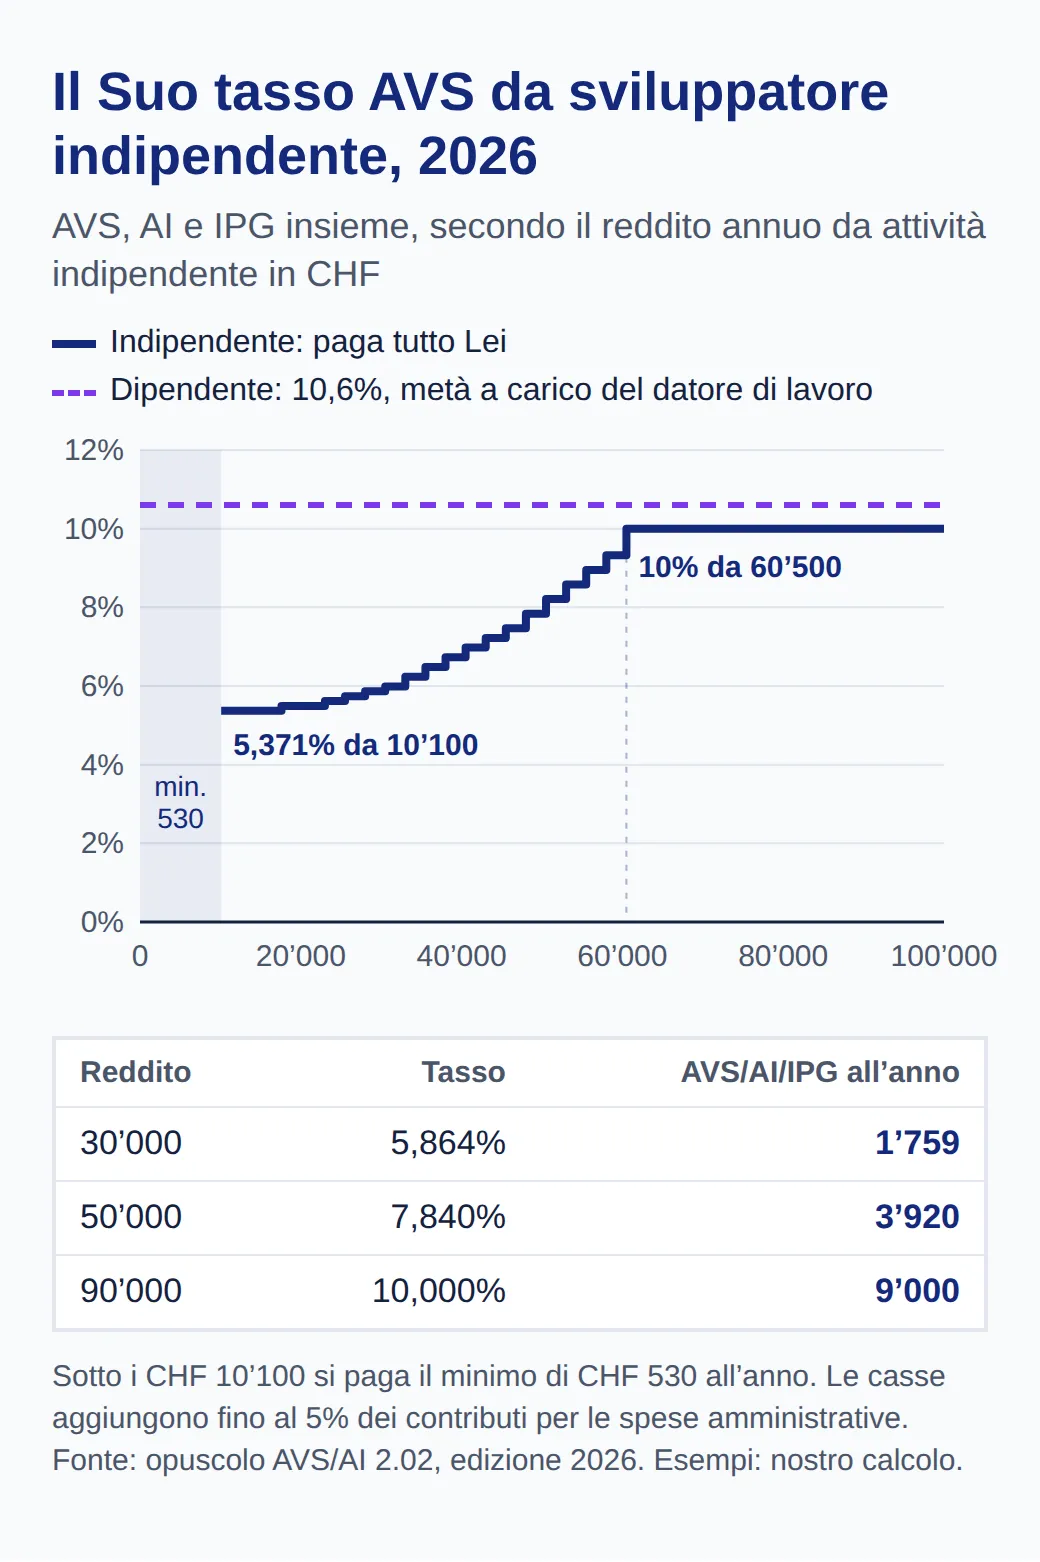
Alcuni dettagli cambiano il conto reale. La cassa di compensazione aggiunge fino al 5% dei contributi per le spese amministrative. Il reddito che usa risulta dalla Sua tassazione, a cui somma di nuovo i Suoi contributi AVS, e prima ne deduce un interesse sul capitale proprio investito nell'azienda. La cassa fissa contributi d'acconto in base al reddito previsto, da pagare ogni trimestre entro il 10° giorno dalla fine del trimestre, e conguaglia la differenza quando arriva la tassazione. Se gli acconti arrivano a meno del 75% dei contributi definitivi, paga un interesse di mora del 5% dall'inizio del secondo anno dopo l'anno contributivo: quando si annuncia un buon anno, lo comunichi presto alla cassa.
Il Consiglio federale ha già adeguato gli importi per il 2027: dal 1° gennaio la tavola scalare andrà da 10’300 a 61’500 franchi e il contributo minimo salirà a 541 franchi. Il limite per un'attività accessoria resta di 2’500 franchi all'anno: fino a quella cifra, i contributi si riscuotono solo su Sua richiesta.
Con lo statuto arrivano altri due costi, secondo l'opuscolo 2.09 sugli indipendenti nelle assicurazioni sociali. Deve affiliarsi a una cassa di compensazione per assegni familiari e pagare contributi sul reddito fino a 148’200 franchi, con un'aliquota che varia da Cantone a Cantone. E non ha un'assicurazione obbligatoria contro gli infortuni: la cassa malati copre le cure dopo un infortunio, e per il resto può stipulare un'assicurazione infortuni facoltativa, che versa indennità giornaliere e rendite. Il guadagno assicurato che sceglie deve essere almeno il 45% di 148’200 franchi.
Quando deve fatturare l'IVA?
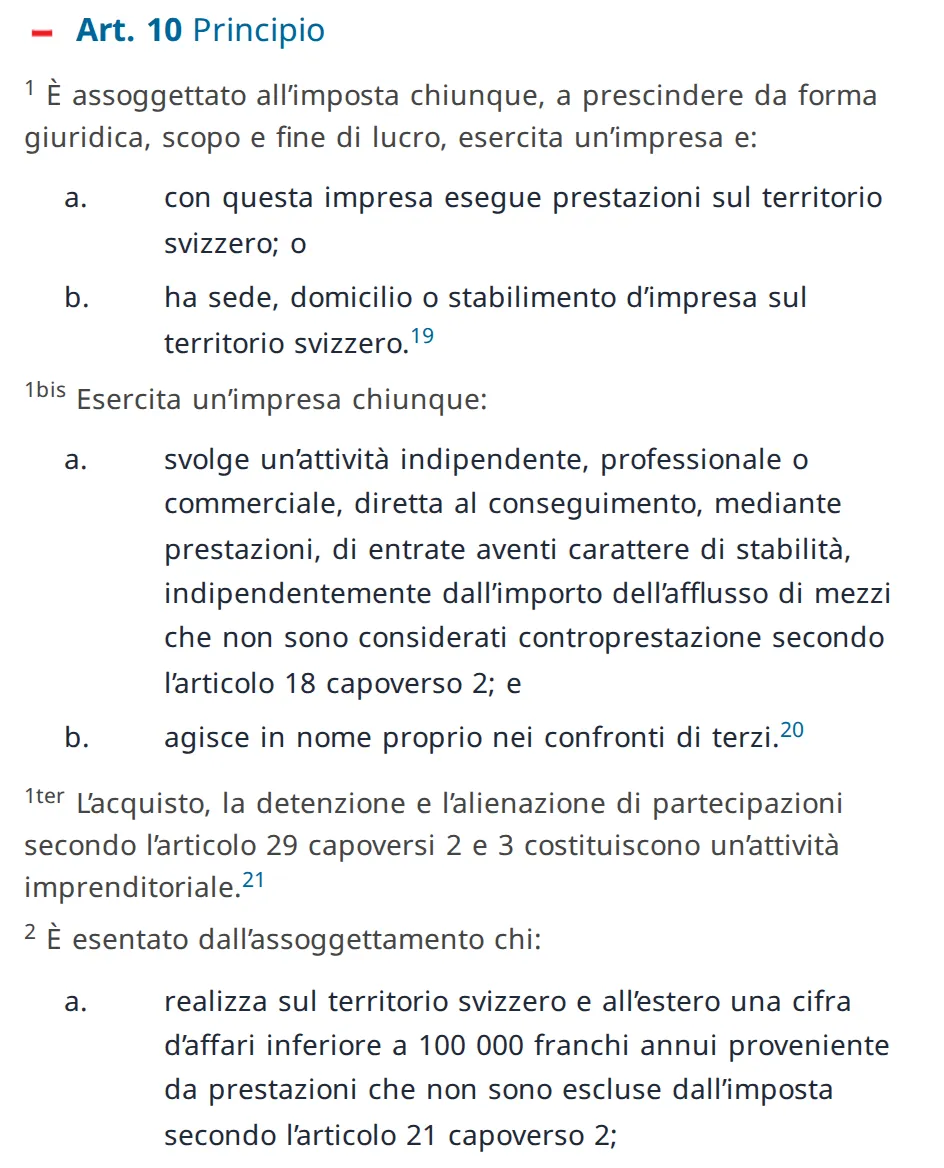
Deve iscriversi all'IVA quando la Sua cifra d'affari raggiunge 100’000 franchi all'anno, e la legge somma quella realizzata in Svizzera e all'estero. La legge sull'IVA (art. 10 cpv. 2 LIVA) esenta un'impresa solo finché la cifra d'affari annua, Svizzera ed estero insieme, resta sotto i 100’000 franchi, senza contare le poche prestazioni escluse del tutto dall'imposta.
Questo dettaglio coglie di sorpresa gli sviluppatori con clienti esteri. Una fattura a un'azienda in Italia di solito è emessa senza IVA svizzera, perché per la maggior parte delle prestazioni di servizi il luogo della prestazione è quello in cui il destinatario ha la sede (art. 8 cpv. 1). Quella cifra d'affari conta però per i Suoi 100’000 franchi. Uno sviluppatore che fattura 70’000 franchi a un cliente di Milano e 40’000 a uno di Zurigo ha superato la soglia.
L'assoggettamento inizia quando la cifra d'affari dell'ultimo esercizio ha raggiunto il limite, oppure fin dall'inizio se è presumibile che lo supererà entro 12 mesi dall'avvio o dall'ampliamento dell'attività (art. 14 cpv. 3). Ha poi 30 giorni per annunciarsi all'Amministrazione federale delle contribuzioni (art. 66). Da quel momento aggiunge l'8,1% di IVA alle fatture svizzere e presenta il rendiconto ogni trimestre, oppure una volta all'anno se ne fa richiesta (art. 35). Sotto la soglia può comunque iscriversi volontariamente (art. 11): così può dedurre l'IVA pagata sui Suoi acquisti aziendali (art. 28), ma deve fatturare l'IVA ai clienti svizzeri. Le piccole imprese possono chiedere di applicare un'aliquota saldo fissata per il loro settore invece di calcolare l'imposta precedente, purché la cifra d'affari non superi 5’024’000 franchi e l'imposta 108’000 franchi; il rendiconto è allora semestrale (art. 35 e 37).
Gli stessi 100’000 franchi compaiono nel Codice delle obbligazioni (art. 931 CO): chi gestisce un'impresa individuale che nell'ultimo esercizio ha realizzato una cifra d'affari di almeno quell'importo deve iscriverla nel registro di commercio. Il codice dispensa le professioni liberali, se non gestiscono un'impresa in forma commerciale. Se non sa con certezza se la Sua attività è soggetta all'iscrizione, può chiederlo all'ufficio cantonale del registro di commercio.
Secondo pilastro e pilastro 3a da indipendente
Da sviluppatore indipendente non è affiliato a nessuna cassa pensioni, a meno che non vi aderisca. Il secondo pilastro, la previdenza professionale, non è obbligatorio per gli indipendenti, come spiega l'opuscolo 2.09. Può assicurarsi facoltativamente presso l'istituto di previdenza di un'associazione professionale o di categoria, oppure presso la Fondazione istituto collettore LPP, che deve accettare gli indipendenti che non hanno altre possibilità. Lì il reddito assicurato nel 2026 è la parte compresa tra 26’460 e 90’720 franchi, i limiti fissati dall'art. 5 OPP 2, con la possibilità di assicurare di più fino a 148’200 franchi. Dal 2027 la fascia va da 26’880 a 92’160 franchi. Se non ha dipendenti, può registrare come costo aziendale al massimo metà dei Suoi contributi; il resto rientra nelle deduzioni fiscali private.
Senza cassa pensioni, il pilastro 3a, la previdenza privata con vantaggi fiscali, diventa il Suo strumento principale. L'ordinanza sul pilastro 3a (art. 7 OPP 3) Le permette di dedurre fino al 20% del reddito da attività lucrativa, al massimo 36’288 franchi nel 2026. Se è affiliato a una cassa pensioni, tramite un'agenzia o un piano facoltativo, il limite è di 7’258 franchi. Entrambi salgono nel 2027, a 36’864 e 7’373 franchi.
| Limite del pilastro 3a | 2026 | 2027 |
|---|---|---|
| Senza cassa pensioni (20% del reddito, al massimo) | CHF 36’288 | CHF 36’864 |
| Con cassa pensioni | CHF 7’258 | CHF 7’373 |
Dal 2025 può anche colmare le lacune in un secondo momento (art. 7a). In un dato anno può versare contributi per gli anni in cui non ha sfruttato tutto il limite, fino a dieci anni indietro, ma solo per lacune dal 2025 in poi, solo se prima versa l'intero importo ordinario di quell'anno, e mai più di 7’258 franchi di riscatto in un anno, anche se non ha una cassa pensioni. Un primo anno lento da freelance non è quindi perso per sempre, ma recuperarlo richiede tempo.
Tra i due pilastri non si deve per forza scegliere. Una cassa pensioni facoltativa aggiunge la copertura per invalidità e decesso, mentre il pilastro 3a in banca è soprattutto un piano di risparmio; l'opuscolo 2.09 ricorda che le polizze 3a delle assicurazioni possono includere anche una copertura dei rischi. Ciò che perde aderendo a una cassa pensioni è la deduzione 3a più alta.
Se ha un permesso di soggiorno
Il Suo permesso deve consentire l'attività indipendente. I cittadini UE/AELS che dimostrano un'attività indipendente effettiva ottengono un permesso B valido cinque anni, secondo le domande frequenti della Segreteria di Stato della migrazione; possono iniziare solo dopo aver depositato i documenti richiesti dall'autorità cantonale.
Per i cittadini di Stati extra UE/AELS le regole sono più severe. Secondo la legge sugli stranieri e la loro integrazione (art. 38 LStrI), chi ha un permesso C può esercitare un'attività indipendente in tutta la Svizzera. Chi ha un permesso B può essere autorizzato a passare all'attività indipendente se è nell'interesse dell'economia svizzera e se sono adempiute le condizioni finanziarie e aziendali (art. 19 lett. a e b). Lavorando tramite un'agenzia resta un dipendente, ma l'agenzia può assumere solo stranieri ammessi a esercitare un'attività lucrativa e autorizzati a cambiare impiego (art. 21 LC). La via del lavoro dipendente per gli sviluppatori extra UE è spiegata nella nostra guida al permesso di lavoro in Svizzera per sviluppatori.
Cosa fare prima della prima fattura
Decida prima quale delle tre strade si adatta al lavoro che ha davvero. Un solo cliente, a tempo pieno, per mesi: un'agenzia, o un impiego fisso se è questo che il cliente vuole davvero. Più clienti, strumenti e orari propri: chieda a una cassa di compensazione il riconoscimento come indipendente prima di inviare la prima fattura, e conservi i documenti che l'opuscolo richiede. Poi fissi la Sua tariffa tenendo conto dei costi visti sopra: fino al 10% di AVS più le spese amministrative, i contributi per gli assegni familiari, l'assicurazione infortuni, il Suo risparmio previdenziale e né vacanze pagate né salario in caso di malattia. Il nostro articolo sui salari degli sviluppatori in Svizzera Le dà il riferimento da dipendente con cui confrontare una tariffa giornaliera.
Tenga sempre aggiornato il totale della Sua cifra d'affari, svizzera ed estera, perché l'iscrizione all'IVA non La colga di sorpresa, e versi il contributo 3a dell'anno entro il 31 dicembre. Se la vita da freelance non fa per Lei, i posti fissi della nostra bacheca di ingegneria del software a Zurigo sono a un clic di distanza.
Domande frequenti
- Posso lavorare come freelance se ho già un impiego a tempo pieno?
- Sì, per quanto riguarda l'AVS. Ogni attività è valutata a sé, quindi può essere dipendente nel lavoro principale e indipendente per un progetto accessorio. Se il reddito accessorio da attività indipendente non supera 2’500 franchi all'anno, i contributi si riscuotono solo su Sua richiesta. Prima di iniziare legga il Suo contratto di lavoro, perché può limitare le attività accessorie per clienti dello stesso settore.
- Serve una Sagl per lavorare come sviluppatore freelance in Svizzera?
- No. Può lavorare con una ditta individuale a Suo nome. Una Sagl richiede un capitale sociale di almeno 20’000 franchi, e ciò che la Sagl Le versa come gerente conta come salario, quindi per l'AVS Lei ne diventa dipendente. In cambio, il cliente stipula il contratto con la Sua società e non con Lei come persona.
- Devo applicare l'IVA svizzera a un cliente in Italia?
- No. Per la maggior parte delle prestazioni di servizi tra imprese, il luogo della prestazione è quello in cui il cliente ha la sede, quindi la fattura a un cliente italiano è emessa senza IVA svizzera. Quella cifra d'affari conta però per la soglia di 100’000 franchi, e il Paese del cliente ha le sue regole per la fattura.
- Ho diritto all'indennità di disoccupazione se i mandati da freelance finiscono?
- Non per l'attività indipendente. Gli indipendenti non possono assicurarsi contro la disoccupazione, quindi i mesi fatturati con la Sua ditta individuale non creano alcuna copertura. Se lavora tramite un'agenzia di lavoro temporaneo, è dipendente dell'agenzia e paga i contributi contro la disoccupazione come ogni altro dipendente.
Altri articoli
Tutti gli articoli
Stipendio di uno sviluppatore in Svizzera 2026, per regione
Stipendio di uno sviluppatore software in Svizzera: dati federali per regione ed età, livelli swissICT 2026, fasce reali dagli annunci e cosa crea il divario.
Permesso di lavoro in Svizzera: sviluppatori extra UE 2026
Come uno sviluppatore extra UE ottiene il permesso B o L in Svizzera nel 2026: domanda, contingenti per Cantone, carenza di personale, salario e tempi.